Singapur prioriza reservas frente al yield de stablecoins
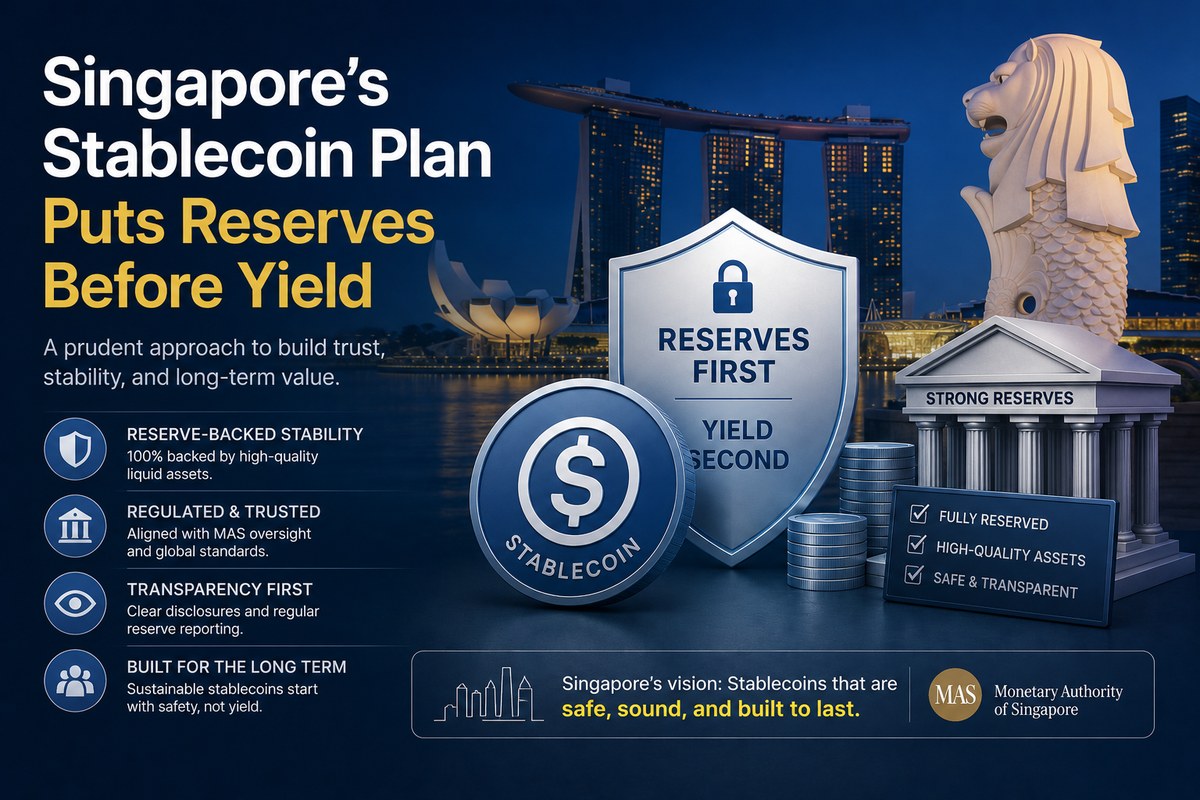
Singapur ha dado otro paso hacia la aplicación legal de su régimen para stablecoins. El 1 de septiembre, la Monetary Authority of Singapore (MAS) abrió una consulta sobre modificaciones de la Payment Services Act que abarcan reservas, reembolsos, protección de usuarios y el eventual reconocimiento de determinadas stablecoins extranjeras.
Dos propuestas resumen bien la filosofía del regulador: los emisores regulados tendrían que mantener reservas equivalentes como mínimo al 100% de los tokens en circulación y no podrían pagar intereses u otros beneficios simplemente por mantener la stablecoin.
La combinación separa dos conceptos que suelen mezclarse: la capacidad del token para mantener y reembolsar su valor nominal y el rendimiento que un usuario pueda obtener al emplearlo en otro producto financiero o DeFi.
Qué ocurrió
La consulta pretende incorporar a la legislación el marco de Single-Currency Stablecoins de MAS.
Los cambios definirían qué emisores pueden calificarse como regulados y qué obligaciones deben cumplir en materia de estabilidad, capital, reembolso a la par y divulgación.
Únicamente los emisores autorizados podrían presentar sus tokens como MAS-regulated stablecoins. Otros tokens que se comercialicen como stablecoins continuarían bajo el régimen de Digital Payment Tokens.
Entre las propuestas destaca una cobertura de reservas de al menos el 100%. CoinDesk informa de que esos activos tendrían que mantenerse separados del patrimonio del emisor y bajo custodia de entidades financieras autorizadas.
MAS plantea además prohibir que el propio emisor remunere al usuario mediante intereses u otros incentivos ligados únicamente a la posesión del token.
La postura del regulador es que una stablecoin puede servir para pagos y liquidación, pero no debería presentarse al público como un producto de inversión semejante a un depósito remunerado.
El documento también explora el reconocimiento limitado de stablecoins emitidas en jurisdicciones extranjeras con marcos comparables y la posibilidad de emisiones conjuntas entre entidades de Singapur y otros países.
Asimismo, MAS propone stress tests y planes de recuperación y cierre ordenado de emisores. El periodo de consulta termina el 16 de octubre y todavía no existe una fecha definitiva de entrada en vigor.
Tener reservas del 100% no elimina el depeg
La cobertura total de reservas reduce un riesgo importante, pero no significa que una stablecoin regulada nunca pueda cotizar por debajo de $1 o de su moneda de referencia.
Las reservas y el precio secundario responden a preguntas distintas.
La primera métrica indica si el emisor dispone de activos suficientes para respaldar los tokens.
La segunda indica cuánto están dispuestos a pagar compradores y vendedores en ese momento.
En condiciones normales deberían converger. Durante periodos de tensión, no necesariamente.
Una stablecoin plenamente respaldada puede negociarse temporalmente con descuento si los canales de reembolso se saturan, las transferencias bancarias se interrumpen, un exchange limita retiros o los market makers reducen inventario.
Por eso el marco de MAS va más allá de una cifra de reservas. Separación patrimonial, custodia, reembolso a la par, transparencia y planes de recuperación determinan si el respaldo puede transformarse realmente en convertibilidad.
El depeg sigue siendo una señal de mercado útil incluso bajo regulación estricta.
El yield no desaparece: cambia de capa
La prohibición propuesta afecta al rendimiento pagado por el emisor por mantener la stablecoin. No implica que un usuario no pueda emplear el activo en otros protocolos capaces de ofrecer una rentabilidad.
Pero entonces la fuente del rendimiento cambia.
Depositar una stablecoin en un protocolo de lending, un liquidity pool o una estrategia DeFi introduce riesgo de smart contract, contraparte, prestatarios, liquidaciones y liquidez.
Si la stablecoin no remunera de forma nativa y un protocolo ofrece un 6%, ese 6% no debería interpretarse como rentabilidad sin riesgo generada por las reservas del emisor.
La pregunta adecuada deja de ser simplemente “¿cuánto paga?” y pasa a ser “¿quién paga ese rendimiento y qué riesgo adicional estoy aceptando?”
CoinDesk señala que la dirección de Singapur es coherente con otros grandes marcos regulatorios que separan emisión de stablecoins y productos remunerados.
Las stablecoins extranjeras pueden ser el cambio más importante
La posible vía de reconocimiento para tokens extranjeros puede tener consecuencias más profundas para la liquidez.
Las principales stablecoins son activos globales, mientras Singapur funciona como uno de los centros financieros relevantes de Asia.
Reconocer un número limitado de tokens supervisados bajo regímenes comparables podría facilitar su utilización en liquidación mayorista y mercados tokenizados sin exigir que cada activo sea emitido desde cero dentro del país.
MAS vincula expresamente esta cuestión con casos de uso transfronterizos.
Sin embargo, reconocimiento regulatorio no equivale a adopción.
Exchanges, instituciones, market makers y usuarios deberán decidir qué activos utilizan realmente. Esa elección será visible en los volúmenes y la profundidad de mercado.
Qué significa para el mercado
No existe una base sólida para atribuir movimientos inmediatos de grandes stablecoins a una consulta que todavía puede modificarse.
La información más útil llegará después.
Habrá que observar si las stablecoins reguladas mantienen spreads estrechos cuando aumenta la volatilidad, si el acceso a reembolsos funciona durante episodios de tensión y si el reconocimiento de tokens extranjeros provoca una concentración real de liquidez.
El verdadero examen de una stablecoin no ocurre cuando nadie quiere salir de ella. Ocurre cuando muchos usuarios intentan convertir simultáneamente sus tokens a valor nominal.
Qué seguir a partir de ahora
- Desviaciones del peg: observar descuentos o primas persistentes, no movimientos aislados.
- Reembolsos: velocidad y accesibilidad serán tan importantes como el porcentaje de reservas.
- Spreads entre exchanges: su ampliación puede señalar fragmentación de liquidez o problemas de transferencia.
- Reconocimiento de stablecoins extranjeras: habrá que ver qué jurisdicciones y activos acepta finalmente MAS.
- Divulgación de reservas: composición, custodia y stress tests permitirán evaluar la calidad operativa del respaldo.
Para MyCoinWay, el monitor de depeg y los spreads entre exchanges encajan directamente con este evento. La regulación define las reglas del activo; los datos de mercado muestran si funciona correctamente cuando esas reglas se ponen a prueba.
Aviso
Este artículo tiene fines exclusivamente informativos y analíticos. No constituye asesoramiento financiero, jurídico o fiscal, recomendación de compra o venta ni promesa de rentabilidad. Las medidas de MAS se encuentran en consulta y pueden cambiar. Las stablecoins implican riesgos de emisor, reservas, liquidez, custodia, regulación y blockchain.
Fuentes
MAS — consulta y declaración regulatoria — Cobertura de TNGlobal del anuncio de MAS
CoinDesk — reservas, yield y stablecoins extranjeras — Informe de CoinDesk
The Straits Times — cobertura independiente en Singapur — Informe de The Straits Times
The Business Times — detalles de la consulta — Informe de The Business Times