Кроссчейн-заморозка: Как остановка моста с $1,5 млрд исказила ликвидность L2
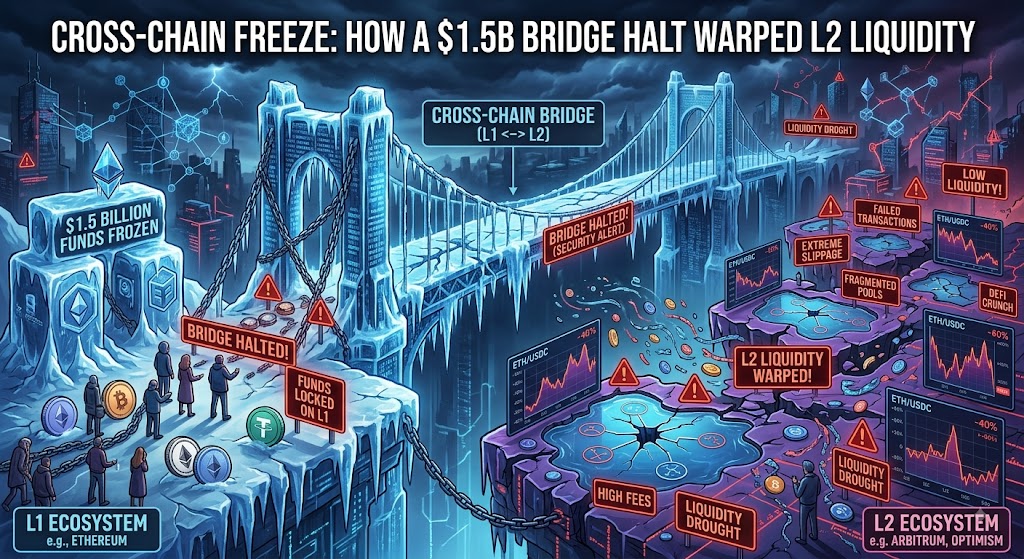
В тесно связанной эре цифровых активов 2026 года ликвидность является жизненной силой децентрализованной экосистемы, беспрепятственно перетекая через сложную сеть блокчейнов первого (L1) и второго (L2) уровней. Однако за последние 48 часов рынок получил суровое и дорогостоящее напоминание о хрупкости этой связующей инфраструктуры. Во вторник, 11 августа 2026 года, ведущий протокол кроссчейн-интероперабельности и мост ликвидности инициировал автоматическую блокировку безопасности в масштабах всего протокола во время планового обновления сети.
Этот защитный механизм временно заблокировал транзитные активы на сумму около $1,5 млрд почти на 14 часов. Хотя разработчики протокола успешно устранили аномалию смарт-контракта и восстановили полную функциональность без потери единого цента, механические последствия для более широкого рынка наступили незамедлительно.
Как старший редактор и аналитик MyCoinWay, я рассматриваю это событие как важнейший пример фрагментации ликвидности. Кратковременный отрыв основной сети Ethereum от ее главных экосистем Layer 2 (L2) создал внезапный вакуум, который жестко исказил межбиржевые спреды, привязку стейблкоинов к доллару и ставки финансирования деривативов. Для активных трейдеров понимание механики остановки инфраструктуры дает гораздо больше практической пользы, чем реакция на макроэкономические заголовки.
Анатомия узкого места ликвидности
Чтобы понять, почему 14-часовая пауза вызвала такую сильную рыночную турбулентность, мы должны изучить роль арбитражеров. В экосистеме децентрализованных финансов (DeFi) кроссчейн-мосты действуют как кровеносная система рынка. Если цена Ethereum или USDC в сети L2, такой как Arbitrum или Base, немного выше по сравнению с основной сетью Ethereum, алгоритмические арбитражеры мгновенно переведут активы через мост, чтобы продать их с премией, тем самым поддерживая единые цены во всех сетях.
Когда 11 августа сработала блокировка безопасности, эта кровеносная система внезапно остановилась. Маркет-мейкеры неожиданно потеряли возможность направлять свежую ликвидность в изолированные сети L2. Заморозка не была взломом — закрытые ключи не были скомпрометированы, а средства не были украдены, — но механическая остановка заперла капитал в пути. Это создало немедленный шок предложения во вторичных сетях, оставив локальные пулы автоматических маркет-мейкеров (AMM) крайне уязвимыми для стандартного объема торгов.
Отвязка стейблкоинов и премия L2
Наиболее заметные последствия этого кроссчейн-затора проявились на рынках стейблкоинов. Как только мост замер, среды L2 превратились в изолированные финансовые бункеры. Если крупному трейдеру на L2 нужно было выйти из волатильной позиции по альткоину в USDC, локальное предложение стейблкоинов на L2 быстро истощалось. Поскольку маркет-мейкеры не могли перевести свежие USDC из основной сети для пополнения пулов, возник жесткий дисбаланс спроса и предложения.
Этот дисбаланс привел к микро-отвязкам (depegs) на децентрализованных биржах. На пике 14-часовой заморозки мы наблюдали, как L2-версии основных стейблкоинов торговались с локальными отклонениями — некоторые падали до $0,985 по отношению к своим эквивалентам в основной сети. Трейдеры, поддавшиеся панике и продавшие свои L2 стейблкоины с дисконтом, фактически заплатили огромную премию за ликвидность, которая естественным образом восстановилась бы, как только мост возобновил работу.
P2P-спреды и централизованный арбитраж
Чтобы обойти замороженный децентрализованный мост, институциональный капитал немедленно переместился на централизованные биржи первого эшелона для выполнения кроссчейн-переводов. Централизованные платформы, поддерживающие нативные депозиты L2 и снятие средств в основной сети, стали свидетелями массовых, внезапных всплесков объемов.
Для участников однорангового (P2P) рынка эти трения были ощутимыми и весьма прибыльными для тех, кто занял правильную позицию. Многие P2P-мерчанты по всему миру временно приостановили прием депозитов в стейблкоинах L2, расширив свои спреды (bid-ask) до 3%, чтобы учесть внезапное отсутствие инфраструктуры маршрутизации и предполагаемый риск владения изолированными активами L2. Мерчанты с глубокими резервами в нескольких блокчейнах могли диктовать премиальные цены для пользователей, отчаянно пытающихся переместить капитал.
Реакция рынка деривативов
Рынок деривативов быстро заложил в цены инфраструктурный сбой. Ставки финансирования (funding rates) бессрочных фьючерсов на основные токены управления L2 резко сместились в отрицательную зону. Розничные трейдеры, спутав превентивную заморозку безопасности с катастрофическим эксплойтом, агрессивно шортили токены экосистем L2.
Это масштабное накопление коротких позиций привело к снижению ставок финансирования, облагая тяжелым налогом трейдеров, удерживающих шорты. Умные деньги, понимая, что $1,5 млрд надежно заблокированы, а не украдены, использовали этот период отрицательного финансирования для создания дельта-нейтральных длинных позиций, фиксируя доходность от фандинга в ожидании неизбежной разморозки протокола и последующего шорт-сквиза.
Что отслеживать дальше
Навигация по рынку, нарушенному инфраструктурным сбоем, требует строгого наблюдения за ончейн-метриками. Эмоциональные реакции на «замороженные средства» часто приводят к ошибкам в исполнении.
Вот важнейшие метрики, которые необходимо отслеживать в ближайшие дни по мере того, как сеть переваривает это событие:
- Восстановление привязки стейблкоинов: Отслеживайте торговые пары USDC и USDT во всех основных сетях L2. Убедитесь, что локальные пулы AMM полностью ребалансированы, а привязка к $1,00 повсеместно восстановлена, прежде чем совершать крупные спотовые свопы.
- Нормализация P2P-спредов: Следите за локальными P2P-площадками на предмет нормализации спредов фиат-стейблкоин. Возврат к стандартным спредам менее 1% указывает на то, что мерчанты уверены в восстановленной инфраструктуре кроссчейн-маршрутизации.
- Развороты ставок финансирования: Наблюдайте за ставками финансирования токенов управления L2. Быстрый переход от отрицательного финансирования к положительному указывает на то, что спекулятивные шорты были выдавлены, и нормальная рыночная механика возобновилась.
- Статус вывода средств на CEX: Следите за страницами статуса централизованных бирж. На этапе восстановления некоторые биржи первого эшелона могут временно ограничивать снятие стейблкоинов L2 для балансировки собственных горячих кошельков.
Чтобы успешно отфильтровать шум и отслеживать точную рыночную механику, мы настоятельно рекомендуем использовать дашборд MyCoinWay Market Pulse. Мониторя расхождения ставок финансирования в реальном времени, отслеживая глубину межбиржевой ликвидности и наблюдая за колебаниями P2P-спредов, трейдеры могут справляться с этими ончейн-искажениями и извлекать выгоду из локальных разрывов ликвидности.
Дисклеймер: Данная статья предназначена исключительно для информационных и аналитических целей. Она не является финансовым, инвестиционным или юридическим советом. Криптовалютные рынки крайне волатильны, и остановки механической инфраструктуры могут привести к непредсказуемому поведению рынка. Всегда проводите собственную оценку рисков перед совершением сделок.
Источники:
- LayerZero Labs / Обновления безопасности протокола (11 августа 2026 г.).
- The Block: «Кроссчейн-мост заблокировал транзит $1,5 млрд во время аномалии обновления» (12 августа 2026 г.).