Corea del Sur tokenizará valores en tres fases desde 2027
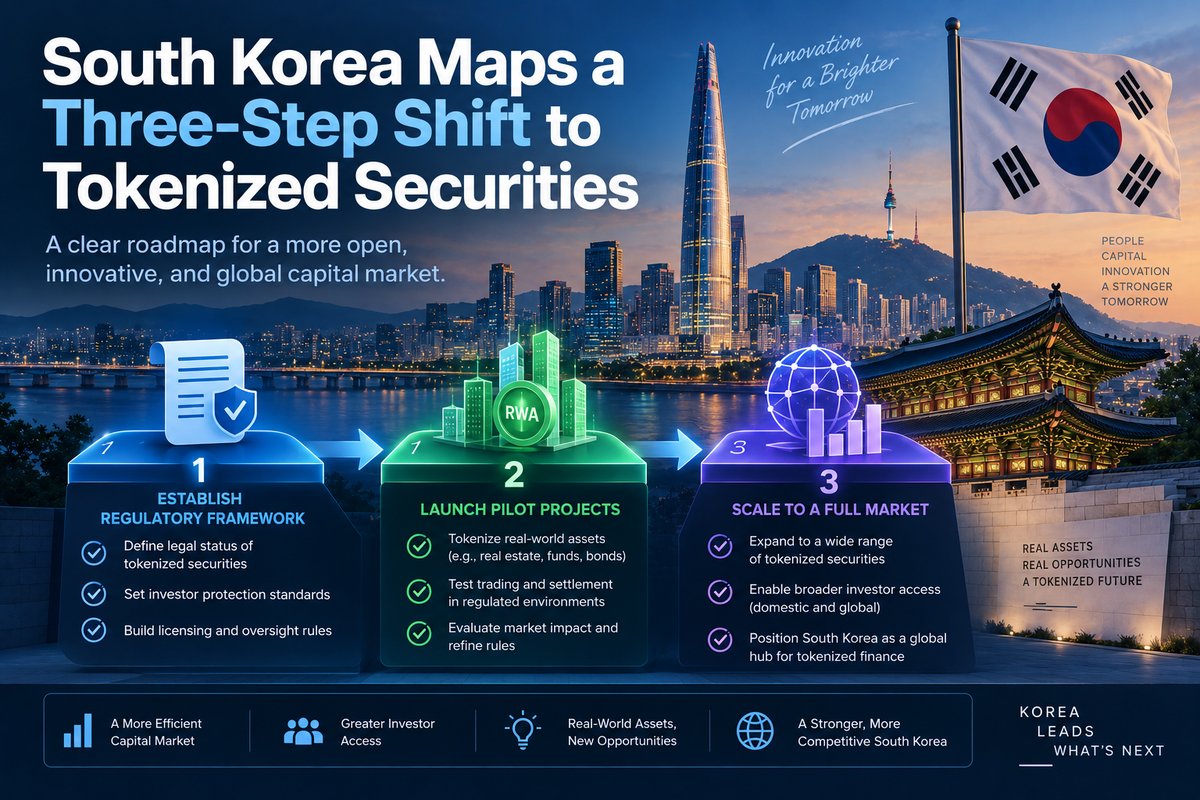
Corea del Sur ha presentado una hoja de ruta de tres fases para incorporar infraestructura distribuida al mercado de valores. El 4 de septiembre, la Financial Services Commission anunció que el proyecto abarcará progresivamente acciones, bonos y fondos tradicionales, además de los productos de inversión fraccionada que ya estaban en el centro del debate regulatorio.
Sin embargo, febrero de 2027 no marca la llegada inmediata de una bolsa coreana completamente on-chain.
La primera fase será limitada. Los valores públicos en sentido amplio llegarían posteriormente y la liquidación mediante stablecoins forma parte del tercer y último estadio, cuyo calendario dependerá del funcionamiento de las primeras etapas y de legislación todavía pendiente.
Qué cambia en febrero de 2027
El 4 de febrero de 2027 entrarán en vigor modificaciones de la Electronic Registration Act que reconocerán jurídicamente los security tokens como una forma digital de valores.
La primera fase incluirá money-market funds privados y bonos destinados a inversores institucionales, determinados esquemas con acciones no cotizadas y productos públicos de inversión fraccionada.
En las acciones no cotizadas existe un matiz importante: el activo original puede continuar registrado en el sistema tradicional y lo que recibe el inversor es un derecho fiduciario tokenizado.
Por tanto, “tokenizado” no significa necesariamente que cada componente de la acción original haya migrado directamente a blockchain.
El verdadero cambio puede llegar con la liquidación
La segunda fase ampliaría la infraestructura a todas las categorías de valores ofrecidos públicamente.
La tercera pretende construir un sistema de pagos on-chain conectado con stablecoins.
Esa separación es fundamental.
En una operación bursátil intervienen registro de propiedad, negociación, clearing y movimiento del dinero. Llevar únicamente el registro del activo a una blockchain no elimina automáticamente el resto de la cadena.
Por eso la futura liquidación mediante un activo de pago digital puede ser más transformadora que el propio formato token del valor.
Pero todavía no existe una stablecoin seleccionada ni una fecha concreta para esa fase. Tampoco hay fundamento para asumir que USDT o USDC serán utilizados.
Corea mantiene la infraestructura regulada
El modelo no elimina intermediarios financieros.
Las empresas ya autorizadas podrán manejar valores tokenizados dentro de las actividades cubiertas por sus licencias. Los intermediarios OTC deberán consultar previamente con la Financial Supervisory Service.
Para inversores minoristas se fija un máximo de KRW100 millones en compras netas anuales por plataforma OTC.
Además, un emisor que pretenda gestionar directamente las cuentas de sus propios valores tokenizados deberá cumplir requisitos de capital, personal, tecnología y ciberseguridad. El mínimo de capital propio se establece en KRW4.000 millones.
La estrategia consiste, por tanto, en modernizar el mercado regulado, no en sustituirlo por un mercado permissionless.
La tecnología tendrá que demostrar eficiencia real
El Korea Securities Depository deberá examinar las redes distribuidas utilizadas por las firmas financieras antes de permitir su conexión.
Los criterios incluyen planes de contingencia y continuidad del negocio, además de funcionalidad técnica.
Esto revela cuál será una de las métricas más importantes: no cuántos tokens se crean, sino si la infraestructura reduce fricciones sin deteriorar la fiabilidad.
La tokenización puede automatizar registros y facilitar la división de algunos activos.
Pero no genera liquidez por sí sola.
Un bono poco negociado puede seguir siendo ilíquido aunque su registro se encuentre en blockchain. Y varias redes incompatibles podrían añadir nuevas capas de reconciliación en lugar de eliminarlas.
No es todavía un evento de flujos cripto
La hoja de ruta tampoco debe interpretarse como una entrada inmediata de capital en stablecoins o criptomonedas.
No se ha lanzado un nuevo activo de settlement ni existe un mercado que permita medir ese flujo.
Por ello, cualquier movimiento contemporáneo de BTC, ETH o grandes stablecoins tiene muchos otros factores posibles y no puede atribuirse a esta decisión regulatoria sin evidencia.
La señal real aparecerá cuando los nuevos instrumentos empiecen a emitirse y negociarse.
Qué seguir a partir de ahora
- Lanzamientos de la primera fase: número y volumen de MMF, bonos, estructuras sobre acciones no cotizadas y productos fraccionados realmente tokenizados.
- Tiempo de settlement: una reducción verificable sin aumento de errores sería evidencia de eficiencia.
- Calendario de la fase dos: una fecha para acciones, bonos y fondos públicos ampliaría radicalmente el alcance.
- Regulación de stablecoins: determinará qué activos pueden utilizarse en la futura liquidación on-chain.
- Liquidez OTC: volumen, spreads y participación mostrarán si la tecnología mejora realmente el mercado.
Conclusión
La estrategia de Corea del Sur es gradual.
En 2027 comienza una primera capa de tokenización, no un reemplazo completo de la infraestructura bursátil.
El cambio más profundo podría llegar más adelante, cuando activos tokenizados y dinero digital puedan liquidarse dentro de una infraestructura interoperable.
Hasta entonces, la mejor forma de evaluar el proyecto será medir adopción, settlement y liquidez, no asumir beneficios por el simple uso de blockchain.
Fuentes
Financial Services Commission — hoja de ruta oficial
CoinDesk — mercado de valores tokenizados de Corea del Sur
The Block — plan de tokenización en tres fases
Aviso
Este contenido tiene fines exclusivamente informativos y analíticos y no constituye asesoramiento financiero, de inversión, jurídico o fiscal.