Cómo la demanda de stablecoins puede llegar al mercado FX
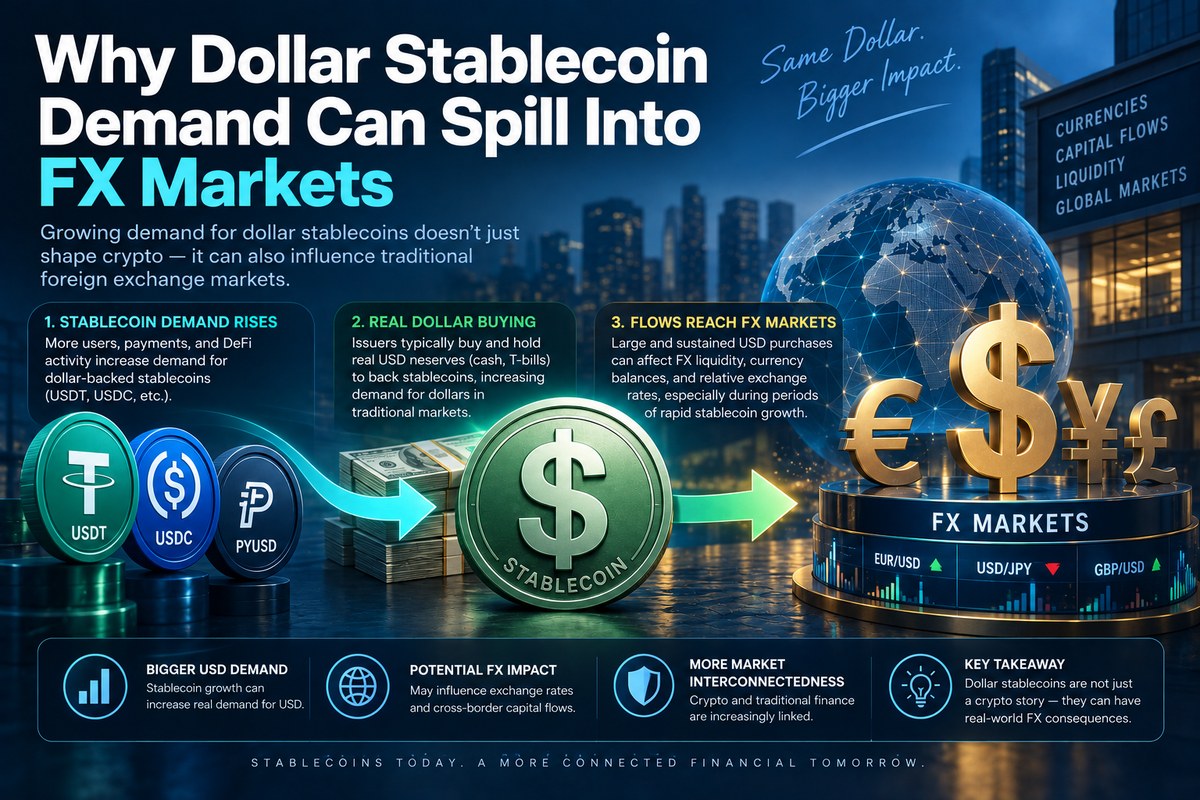
El Banco de Corea ha estudiado una cuestión que será cada vez más relevante a medida que crezca el uso de stablecoins en dólares: ¿puede la demanda de estos tokens terminar afectando al mercado tradicional de divisas?
La investigación publicada el 3 de septiembre muestra que la respuesta depende en gran medida de cómo esté conectado el mercado.
En particular, el estudio analiza qué ocurre cuando un exchange global ofrece pares directos entre monedas fiduciarias y stablecoins en dólares y, por tanto, facilita la participación de intermediarios capaces de operar tanto en cripto como en FX.
El resultado es importante porque muestra dos procesos simultáneos: las primas locales de las stablecoins pueden reducirse y, al mismo tiempo, los shocks de demanda procedentes del mercado cripto pueden transmitirse con mayor fuerza al mercado de divisas.
Por qué importa quién está al otro lado
Comprar una stablecoin vinculada al dólar con una moneda local se parece económicamente a comprar un activo denominado en dólares.
Pero la operación no tiene por qué generar inmediatamente una venta de la moneda local en el mercado FX.
Depende de la contraparte.
Un intermediario global puede vender la stablecoin al comprador, recibir moneda local y posteriormente vender esa exposición contra dólares en el mercado de divisas.
Así aparece un puente entre ambos mercados.
La presión de compra nace dentro de un mercado cripto, pero la gestión de balance del proveedor de liquidez puede trasladarla al mercado FX convencional.
Por qué puede bajar la prima local
En un mercado relativamente aislado, un aumento fuerte de la demanda de USDT u otra stablecoin puede provocar que el token cotice más caro que el valor implícito en el tipo de cambio USD.
Ese diferencial puede permanecer si mover capital o stablecoins entre mercados resulta difícil.
La entrada de proveedores de liquidez globales modifica el proceso.
Si un token es más caro localmente, existe un incentivo para llevar stablecoins desde el mercado global hacia el mercado con prima.
El Banco de Corea encontró que las primas se redujeron de forma significativa después de introducir los pares analizados y que se produjeron flujos desde Binance hacia mercados locales cuando allí las primas eran mayores.
Es un resultado lógico de arbitraje.
Pero no significa necesariamente que haya desaparecido la demanda.
Una prima menor puede acompañar a un vínculo FX mayor
Este es el punto menos intuitivo.
Cuando el mercado está segmentado, la presión puede quedar atrapada dentro del ecosistema cripto y expresarse mediante una prima elevada.
Cuando el mercado está más conectado, los intermediarios corrigen la diferencia de precios y esa prima disminuye.
Al mismo tiempo, esos mismos intermediarios pueden cubrir sus posiciones vendiendo la moneda local en el mercado FX.
El estudio encontró que, tras introducir los pares correspondientes, primas más elevadas se asociaban con una depreciación significativa de las monedas emparejadas.
También encontró una relación significativa entre el flujo neto de órdenes iniciadas por compradores y la depreciación de esas monedas.
Eso no significa que una compra individual de USDT deprecie una divisa.
El estudio identifica un canal estadístico bajo determinadas condiciones de mercado. Los tipos de cambio también dependen de tasas de interés, política monetaria, comercio, inversiones y expectativas macroeconómicas.
Corea ofrece un contraste útil
En Corea, donde no existía el mismo par directo de Binance estudiado por los autores, la presión compradora de stablecoins se reflejaba principalmente en una mayor prima local.
El estudio no encontró allí un efecto significativo equivalente sobre el tipo de cambio.
Esto refuerza la explicación basada en la estructura del mercado.
Cuando existe menos conexión con proveedores globales de liquidez, el desequilibrio puede permanecer dentro del precio cripto.
Cuando la conexión mejora, el arbitraje reduce ese diferencial, pero puede trasladar parte del flujo hacia FX.
Por eso una prima grande no equivale necesariamente a un impacto mayor sobre la moneda.
Cómo interpretar los precios P2P
Este resultado es relevante para el uso de referencias P2P.
Una diferencia entre el precio local de una stablecoin y el tipo de cambio puede incorporar información sobre demanda, restricciones bancarias, disponibilidad de rampas fiat y profundidad de liquidez.
Pero no debe convertirse automáticamente en una señal direccional sobre una divisa.
Una prima creciente puede indicar demanda elevada de dólares digitales. También puede reflejar un mercado fragmentado donde el arbitraje es costoso.
Del mismo modo, una prima menor puede deberse a una mejor integración con mercados globales y no necesariamente a una caída de la demanda.
El P2P Price Index de MyCoinWay debe entenderse como reference data, no como ofertas P2P ejecutables y tampoco como un modelo de predicción del mercado FX.
Su utilidad aumenta cuando se compara con tipos de cambio spot y otras medidas de liquidez.
Por qué el vínculo puede ganar importancia
Las stablecoins ya no son únicamente instrumentos de trading cripto.
A medida que empresas, inversores extranjeros y otras instituciones obtengan mayor acceso, los flujos pueden conectarse más estrechamente con el sistema financiero convencional.
El Banco de Corea señala precisamente que la evolución de la estructura del mercado puede fortalecer ese vínculo.
Eso obliga a diferenciar entre dos conclusiones.
La primera, respaldada por el estudio, es que existe un canal a través del cual la demanda de stablecoins puede llegar a FX.
La segunda —que las stablecoins necesariamente debilitan cualquier moneda nacional— no está demostrada.
Qué seguir a partir de ahora
- Prima local frente al FX spot: un diferencial creciente puede mostrar demanda o fricción; una caída puede señalar mejor arbitraje.
- Volumen fiat–stablecoin: un aumento sostenido indica una conexión más importante entre ambos mercados.
- Flujo de órdenes compradoras: ayuda a distinguir presión de demanda de simples movimientos de precio.
- Dispersión entre plataformas: una reducción señala mayor integración entre liquidez local y global.
- Acceso fiat: nuevos pares, bancos o participantes institucionales pueden cambiar significativamente el canal de transmisión.
Para los usuarios de MyCoinWay, el P2P Price Index puede aportar una referencia adicional sobre precios locales, siempre comparada con FX spot y otras condiciones de liquidez.
Conclusión
La investigación del Banco de Corea muestra que mercados más eficientes no significan necesariamente mercados más independientes.
Un mejor arbitraje puede reducir una prima visible en USDT y, al mismo tiempo, crear un canal más eficaz entre la demanda de dólares digitales y el mercado FX.
Por ello, stablecoin premium, liquidez y tipos de cambio deben analizarse cada vez más como componentes conectados.
Eso no convierte a las stablecoins en una herramienta para predecir divisas. Sí las convierte en una variable cada vez más relevante para entender cómo circula la demanda de dólares.
Fuentes
Banco de Corea — Stablecoin–FX Linkages
CoinDesk — stablecoins en dólares y monedas locales
Seoul Economic Daily — estudio del BOK sobre stablecoins y FX
Aviso
Este contenido tiene fines exclusivamente informativos y analíticos y no constituye asesoramiento financiero, de inversión, jurídico o fiscal.