Visa lleva el settlement de stablecoins al crédito onchain
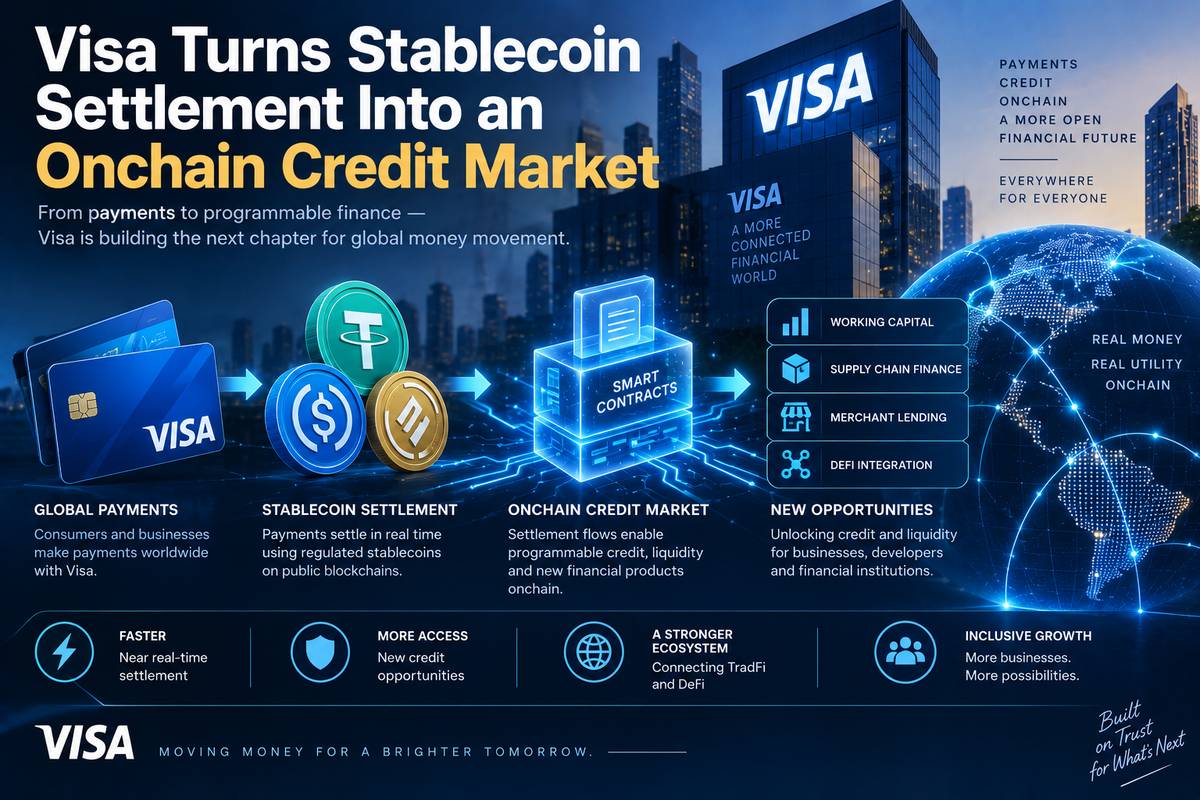
La nueva cifra de stablecoins publicada por Visa es importante, pero la parte más interesante no es el número en sí.
El 8 de septiembre, Visa anunció que su volumen de settlement con stablecoins superó un ritmo anualizado de $20.000 millones, más de 15 veces el nivel de un año antes.
En su segundo trimestre fiscal, más de 160 programas de tarjetas vinculadas a stablecoins estaban activos en la red y su volumen de pagos había aumentado casi un 200% interanual.
Al mismo tiempo, Visa presentó una infraestructura que utiliza sus datos de settlement junto con crédito basado en blockchain para financiar las obligaciones diarias de esos programas.
La combinación plantea una pregunta poco intuitiva: si el dinero digital ya puede moverse 24/7, ¿por qué siguen necesitando crédito los emisores?
Qué representa realmente la cifra de $20.000 millones
Visa no afirmó que los consumidores hayan gastado $20.000 millones mediante tarjetas de stablecoins.
La compañía dijo que su stablecoin settlement volume alcanzó un annualized run rate superior a $20.000 millones.
Un run rate anualizado proyecta el ritmo actual durante un año. No equivale necesariamente al volumen efectivamente procesado durante los últimos doce meses.
Además, settlement y consumer payment volume son capas distintas.
Un cliente realiza un pago. Posteriormente, los participantes del sistema deben liquidar las obligaciones generadas por esa operación.
Las stablecoins pueden utilizarse en esa capa de back-end settlement.
Visa proporcionó por separado el dato del aumento cercano al 200% en payment volume de sus programas vinculados a stablecoins.
Mezclar ambas métricas daría una impresión incorrecta de la magnitud del gasto directo de los consumidores.
El problema del capital circulante
Los tiempos de cobro y settlement no son necesariamente idénticos.
Un emisor puede tener que pagar una obligación a través de Visa antes de haber recibido los fondos correspondientes de sus clientes.
Esa diferencia temporal genera una necesidad de working capital.
Las grandes compañías de tarjetas llevan décadas utilizando líneas de crédito y otras estructuras respaldadas por receivables.
Pero los programas jóvenes de stablecoin cards tienen características distintas.
Pueden necesitar líneas relativamente pequeñas que se utilizan y reembolsan prácticamente todos los días.
Y pueden liquidar también durante fines de semana y festivos.
Una estructura tradicional puede exigir meses de documentación, historial operativo y costes fijos que resultan poco eficientes para un programa pequeño.
La infraestructura de pagos puede ser 24/7 mientras la infraestructura de financiación todavía no lo es.
Cómo funciona el crédito onchain
Credit Coop, trabajando con Visa, ha desarrollado una revolving credit facility denominada en stablecoins.
Con autorización del cliente, Credit Coop recibe datos de settlement directamente relacionados con la actividad del programa.
Esos datos ayudan a calcular la financiación necesaria para una obligación concreta.
Los fondos pueden desembolsarse mediante una infraestructura onchain.
Cuando llegan los ingresos de los titulares de las tarjetas, un mecanismo basado en smart contracts puede dirigir automáticamente parte del flujo al pago de intereses y a restaurar el límite disponible de la línea.
La estructura está diseñada alrededor de settlement receivables.
Por eso la innovación no consiste simplemente en trasladar un préstamo tradicional a blockchain.
Consiste en conectar el crédito con datos operativos de una red de pagos y automatizar parte del ciclo de drawdown, collateral y repayment.
Por qué el settlement 24/7 puede necesitar crédito 24/7
Supongamos que un programa de tarjetas debe liquidar una obligación el domingo.
La stablecoin puede moverse.
La infraestructura de settlement puede funcionar.
Pero una línea bancaria tradicional podría no proporcionar fondos con la misma flexibilidad durante el fin de semana.
Aquí aparece la paradoja.
Cuanto más rápida y continua se vuelve la infraestructura de pagos, más visibles se vuelven los componentes que todavía trabajan con horarios tradicionales.
Por eso el crédito onchain no elimina el endeudamiento.
Intenta hacer que la disponibilidad de financiación siga el mismo calendario que el settlement.
Qué datos reales existen hasta ahora
Visa afirma que la infraestructura de Credit Coop ha financiado más de $2.500 millones de volumen acumulado desde 2023, sin defaults en las facilities participantes.
También registra más de 3.000 operaciones de borrowing y más de 9.000 repayments ejecutados onchain.
Rain, miembro principal de Visa y proveedor de programas de tarjetas vinculadas a stablecoins, utiliza esta infraestructura desde 2023. Según Visa, Rain ha financiado aproximadamente $2.000 millones de obligaciones de settlement mediante ella.
Pero cumulative financed volume no debe confundirse con capital actualmente prestado.
Una revolving facility reutiliza fondos.
El mismo capital puede ser prestado, devuelto y prestado nuevamente.
Por ello, los $2.500 millones describen actividad acumulada, no una exposición simultánea de esa magnitud.
Cero defaults no significa riesgo cero
El historial comunicado es positivo.
No obstante, no demuestra que el modelo carezca de riesgo.
Los receivables deben llegar.
La integración de datos debe funcionar.
Los smart contracts deben operar correctamente.
La stablecoin utilizada para financiar debe conservar suficiente liquidez.
Y el prestatario debe seguir siendo solvente.
Blockchain puede automatizar determinados controles.
No elimina el riesgo de crédito.
La pregunta relevante será si el acceso directo a datos de settlement y el control programable de collateral permiten administrar ese riesgo con menos fricción.
Tres infraestructuras empiezan a converger
El anuncio conecta tres capas:
settlement de tarjetas, operado por Visa;
stablecoin settlement, capaz de operar continuamente;
y crédito, tradicionalmente gestionado mediante bancos y mercados de capitales.
El nuevo modelo intenta acercar la tercera capa al funcionamiento de la segunda.
Esto importa porque el simple hecho de tener una moneda digital 24/7 no crea por sí solo un sistema financiero 24/7.
Tesorería, crédito, reconciliación y gestión de liquidez también deben evolucionar.
Lo que todavía no demuestra Visa
Un run rate de $20.000 millones no significa que las stablecoins estén sustituyendo el settlement tradicional de Visa.
Tampoco demuestra que el crédito onchain sea siempre más barato.
Los costes dependen del riesgo, collateral, condiciones del mercado y competencia entre prestamistas.
No sabemos tampoco si los consumidores eligen estas tarjetas por la forma en que se realiza el settlement detrás de ellas.
Y las cifras no justifican predicciones sobre BTC, ETH u otros activos.
Es una historia de infraestructura de pagos, no de dirección de precios.
Qué seguir a partir de ahora
- Stablecoin settlement: una expansión desde el run rate actual de más de $20.000 millones indicaría mayor utilización operativa.
- Número de programas: superar claramente los 160 programas mostraría ampliación de la distribución.
- Payment volume frente a settlement volume: deben analizarse de manera independiente para distinguir demanda del usuario de infraestructura back-end.
- Resultados del crédito: defaults, coste y número de borrowers ayudarán a evaluar la sostenibilidad de la estructura.
- Settlement durante fines de semana: más actividad 24/7 aumentaría el valor de financiación y treasury igualmente continuos.
Conclusión
El crecimiento del settlement de Visa demuestra que las stablecoins empiezan a participar en infraestructura de pagos a una escala material.
Pero eso expone una nueva limitación.
Mover dinero instantáneamente no significa que una empresa tenga automáticamente el capital necesario para cumplir todas sus obligaciones instantáneamente.
El modelo Visa–Credit Coop intenta conectar ambas cosas.
La siguiente fase de los pagos tokenizados podría depender menos de crear nuevas monedas y más de adaptar crédito, collateral y tesorería al mismo entorno 24/7.
Fuentes
Visa — Visa Brings Onchain Lending into Everyday Payments
Visa — Financing a Hundred Stablecoin-Linked Card Programs
Visa — How Onchain Credit Supports Stablecoin-Linked Card Issuers
The Block — Visa Stablecoin Settlement Tops $20 Billion Annualized Run Rate
Quartz — Visa Links Settlement Data With Blockchain Lenders
Aviso
Este contenido tiene fines exclusivamente informativos y analíticos y no constituye asesoramiento financiero, de inversión, jurídico o fiscal.