Visa relie le règlement en stablecoins au crédit onchain
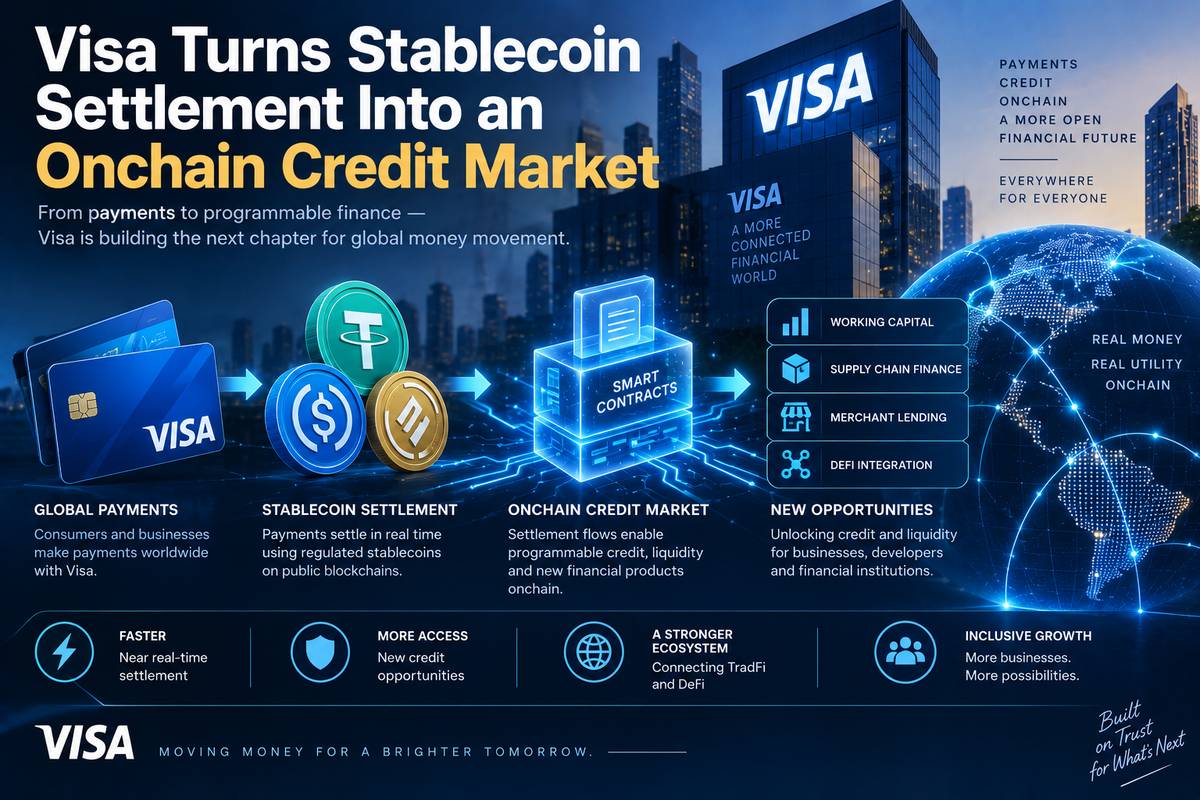
Le nouveau chiffre publié par Visa sur les stablecoins est impressionnant, mais il révèle surtout un problème moins visible.
Le 8 septembre, Visa a annoncé que son volume de règlement en stablecoins avait dépassé 20 milliards de dollars en rythme annualisé, soit plus de 15 fois son niveau un an auparavant.
Plus de 160 programmes de cartes liés à des stablecoins étaient actifs à l'échelle mondiale au deuxième trimestre fiscal de Visa, tandis que leur payment volume progressait de près de 200% sur un an.
En parallèle, Visa a présenté un système combinant ses données de settlement et une infrastructure de crédit blockchain destinée à financer les obligations quotidiennes de certains de ces programmes.
Une question apparaît alors : si le paiement numérique fonctionne 24h/24, pourquoi faut-il encore du crédit ?
Ce que représentent réellement les 20 milliards
Visa n'a pas indiqué que les consommateurs avaient dépensé 20 milliards de dollars avec des cartes stablecoin.
Le chiffre concerne un stablecoin settlement volume dépassant un annualized run rate de 20 milliards de dollars.
Un rythme annualisé extrapole le niveau récent d'activité sur une année. Il ne signifie pas que 20 milliards ont nécessairement été réglés au cours des douze mois précédents.
Le settlement se situe également à une autre couche du système que le paiement du consommateur.
Après une transaction effectuée par un client, différentes obligations doivent être réglées entre les institutions impliquées.
C'est dans cette infrastructure que des stablecoins peuvent être utilisés.
Visa a publié séparément la croissance de près de 200% du payment volume de ses programmes de cartes.
Il ne faut donc pas confondre les deux mesures.
Pourquoi le crédit reste nécessaire
Un émetteur de carte peut avoir une obligation à régler avant d'avoir reçu tous les fonds correspondants de ses utilisateurs.
Cette différence de timing crée un besoin de fonds de roulement.
Le mécanisme est classique dans les cartes.
Les grands acteurs utilisent depuis longtemps des lignes de crédit ou des structures de financement adossées à des créances.
Mais les jeunes programmes stablecoin peuvent présenter un profil différent.
Leur besoin peut être relativement faible, avec quelques millions de dollars tirés puis remboursés presque quotidiennement.
Et le settlement peut continuer le samedi, le dimanche et les jours fériés.
Les coûts et procédures d'une facilité traditionnelle peuvent devenir disproportionnés par rapport à ce besoin.
Comment fonctionne le crédit onchain
Credit Coop, avec Visa, propose une revolving credit facility libellée en stablecoins.
Avec l'autorisation du programme, Credit Coop peut recevoir les informations de settlement correspondantes provenant de Visa.
Ces données permettent de déterminer le montant nécessaire au financement.
Les fonds sont ensuite fournis via une infrastructure onchain.
Lorsque les revenus des titulaires arrivent, un mécanisme de smart contract peut affecter automatiquement les fonds au paiement des intérêts et au remboursement de la ligne.
La structure utilise les settlement receivables comme élément de garantie.
Il ne s'agit donc pas simplement d'un prêt classique transféré sur blockchain.
Les données du réseau de paiement deviennent une composante directe du mécanisme de financement.
Pourquoi le 24/7 déplace le problème
Un stablecoin peut fonctionner le dimanche.
Mais une entreprise peut toujours dépendre d'une ligne bancaire dont les procédures de financement ne fonctionnent pas de la même façon le dimanche.
L'actif de settlement est alors plus rapide que son infrastructure de funding.
C'est une conséquence importante de la finance 24/7.
Plus le règlement devient continu, plus il devient nécessaire que les systèmes de trésorerie et de crédit suivent le même rythme.
Le crédit onchain ne fait donc pas disparaître l'endettement.
Il cherche à rendre la disponibilité du financement compatible avec un settlement permanent.
Les données disponibles
Visa affirme que Credit Coop a financé plus de 2,5 milliards de dollars de volume cumulé depuis 2023, sans défaut parmi les facilities participantes.
Plus de 3 000 opérations d'emprunt et plus de 9 000 remboursements auraient été exécutés onchain.
Rain utilise cette infrastructure depuis 2023 et aurait financé environ 2 milliards de dollars d'obligations de settlement par ce mécanisme.
Ces chiffres montrent qu'il ne s'agit pas uniquement d'un concept.
Mais le volume cumulé ne correspond pas au montant de crédit actuellement en circulation.
Dans une revolving facility, le même capital peut être prêté puis remboursé à plusieurs reprises.
Zéro défaut ne signifie pas zéro risque
L'historique communiqué est positif.
Il ne constitue toutefois pas une garantie.
Les créances doivent être encaissées.
Les intégrations de données doivent fonctionner.
Les smart contracts doivent rester fiables.
Le stablecoin de financement doit disposer d'une liquidité suffisante.
Et l'entreprise emprunteuse doit rester solvable.
Le blockchain ne supprime pas le risque de crédit.
Il peut en revanche automatiser certaines fonctions de contrôle et de repayment.
Trois infrastructures commencent à se rejoindre
Le développement associe désormais trois systèmes.
Le settlement par carte.
Le settlement en stablecoins.
Et le crédit.
La deuxième couche fonctionne potentiellement en continu, tandis que la troisième reste souvent construite autour de processus bancaires plus traditionnels.
Visa cherche désormais à rapprocher les deux.
C'est peut-être une étape plus importante que l'ajout d'un nouveau token.
Une véritable infrastructure financière 24/7 exige que paiement, financement, collateral et trésorerie puissent fonctionner ensemble.
Ce que l'annonce ne démontre pas
Les 20 milliards de dollars annualisés ne signifient pas que les stablecoins remplacent le reste du settlement Visa.
Le crédit onchain n'est pas nécessairement moins cher pour chaque émetteur.
Le communiqué ne démontre pas non plus que les consommateurs choisissent ces cartes en raison du mécanisme de settlement.
Et ces données ne permettent aucune conclusion sérieuse sur la direction future du prix de Bitcoin ou Ether.
Ce qu'il faut surveiller maintenant
- Stablecoin settlement run rate : une nouvelle progression au-delà de 20 milliards de dollars montrerait une adoption opérationnelle plus large.
- Nombre de programmes : une hausse durable au-dessus des 160+ programmes actuels signalerait une diffusion plus large.
- Payment volume et settlement volume : les suivre séparément permet de distinguer utilisation par les clients et infrastructure institutionnelle.
- Performance du crédit : coûts, défauts et nombre d'emprunteurs permettront d'évaluer la viabilité économique du modèle.
- Settlement sept jours sur sept : son développement renforcerait la nécessité d'un financement fonctionnant sur le même rythme.
Conclusion
Les stablecoins permettent de déplacer de la valeur 24h/24.
Mais les entreprises qui utilisent cette infrastructure doivent toujours financer leurs obligations.
Le nouveau modèle de Visa montre donc une évolution plus profonde que la simple adoption d'un token.
Si le settlement devient programmable et continu, le crédit, les garanties et la trésorerie doivent suivre.
La prochaine phase des paiements en stablecoins pourrait moins dépendre de la création de nouvelles monnaies que de la transformation de toute l'infrastructure financière qui les entoure.
Sources
Visa — Visa Brings Onchain Lending into Everyday Payments
Visa — Financing a Hundred Stablecoin-Linked Card Programs
Visa — How Onchain Credit Supports Stablecoin-Linked Card Issuers
The Block — Visa Stablecoin Settlement Tops $20 Billion Annualized Run Rate
Quartz — Visa Links Settlement Data With Blockchain Lenders
Avertissement
Ce contenu est fourni uniquement à des fins d'information et d'analyse et ne constitue pas un conseil financier, d'investissement, juridique ou fiscal.