Comment la demande de stablecoins peut atteindre le marché FX
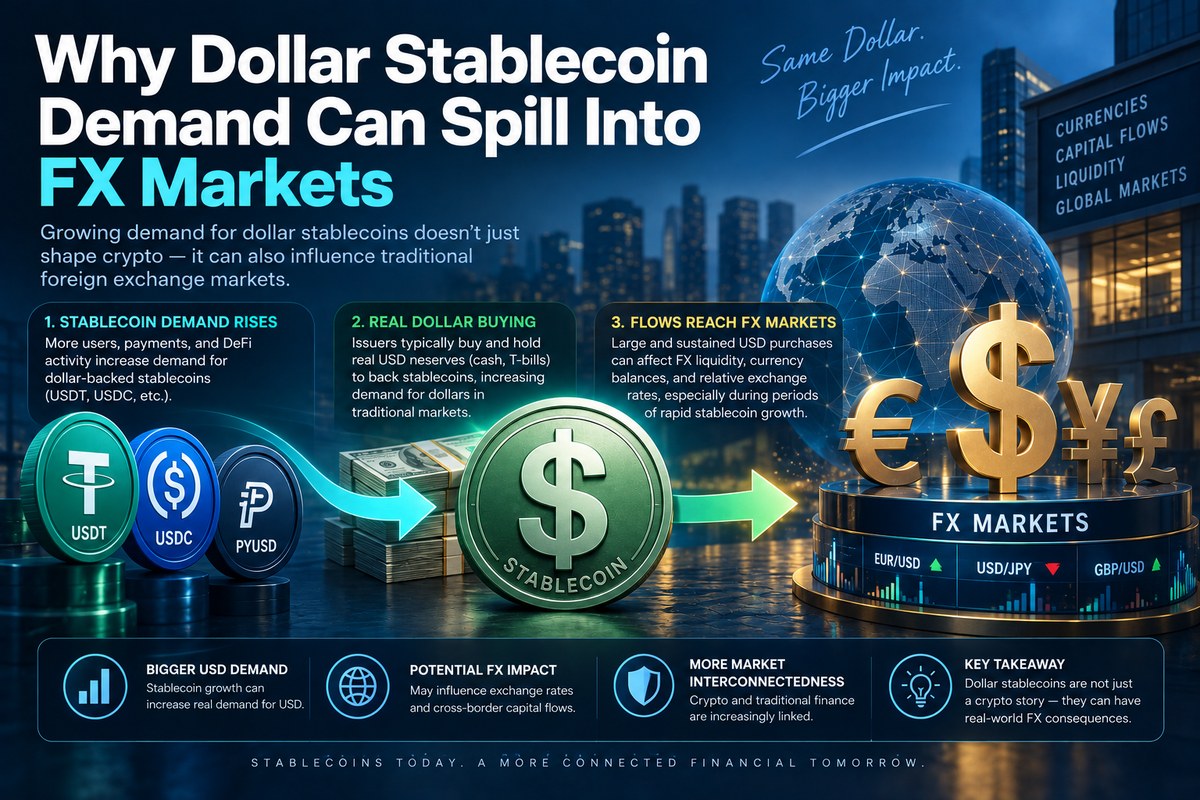
La Banque de Corée vient d’apporter de nouvelles données à une question qui devient centrale avec l’essor des stablecoins en dollars : une demande accrue pour ces actifs peut-elle se transmettre au marché traditionnel des changes ?
L’étude publiée le 3 septembre montre que la réponse dépend fortement de la structure du marché.
Les chercheurs s’intéressent notamment à l’introduction sur Binance de paires reliant directement certaines monnaies fiduciaires à des stablecoins en dollars.
Cette évolution permet à des intermédiaires mondiaux, actifs à la fois dans la crypto et sur les marchés FX, de devenir directement contreparties de ces transactions.
Les résultats font apparaître deux effets simultanés : les primes locales des stablecoins diminuent, mais la transmission des chocs de demande vers les taux de change devient plus forte.
Comment un achat de stablecoin peut atteindre le FX
Acheter un stablecoin dollar avec une monnaie locale revient économiquement à acquérir un actif libellé en dollars.
Mais cette opération ne génère pas automatiquement une transaction identique sur le marché FX.
Tout dépend de la contrepartie.
Un fournisseur mondial de liquidité peut vendre les stablecoins demandés et recevoir la monnaie locale.
S’il ne souhaite pas conserver cette exposition, il peut ensuite vendre cette monnaie contre des dollars sur le marché des changes.
La demande née sur une plateforme crypto finit ainsi par créer indirectement une opération FX.
Pourquoi la prime du stablecoin peut diminuer
Une forte demande locale pour USDT ou un autre dollar numérique peut faire apparaître une prime par rapport au taux de change conventionnel.
Elle peut persister lorsque le marché local est relativement isolé et que déplacer des stablecoins ou des capitaux entre plateformes reste difficile.
L’arrivée d’intermédiaires mondiaux facilite l’arbitrage.
Lorsqu’un stablecoin est plus cher localement que sur un marché global, fournir des tokens à ce marché devient économiquement intéressant.
La Banque de Corée constate que les primes des stablecoins ont nettement diminué après l’introduction des paires étudiées. Elle observe également des flux depuis Binance vers les marchés locaux lorsque les primes locales étaient supérieures.
Le prix devient donc plus efficace.
Mais ce mécanisme ne signifie pas nécessairement que la demande sous-jacente diminue.
Une prime plus faible peut cacher une intégration plus forte
C’est le résultat le plus contre-intuitif de l’étude.
Dans un marché segmenté, une pression acheteuse peut rester confinée à la crypto et se traduire par une forte prime locale.
Avec une meilleure connexion mondiale, l’arbitrage réduit cette prime.
Mais les intermédiaires qui réalisent cet arbitrage peuvent ensuite couvrir leurs positions sur le marché des changes.
La pression disparaît partiellement d’un prix observable pour apparaître dans un autre marché.
Après l’introduction des paires étudiées, les chercheurs ont constaté qu’une hausse des primes était associée à une dépréciation significative des monnaies concernées.
Le flux net d’ordres initiés par les acheteurs présentait lui aussi une association significative avec cette dépréciation.
Il ne faut pas transformer ce résultat en règle absolue.
Les taux de change dépendent également des taux d’intérêt, des flux commerciaux, de la politique monétaire, des investissements internationaux et de nombreuses autres variables.
La Corée constitue un bon contre-exemple
Le cas coréen aide à isoler le mécanisme.
Selon l’étude, la Corée ne disposait pas de la même paire fiat directe sur Binance.
Dans cette structure, la pression acheteuse sur les stablecoins se manifestait principalement par une augmentation de la prime locale, sans effet significatif comparable sur le taux de change.
L’interprétation devient plus claire.
Lorsque les deux marchés restent segmentés, le déséquilibre apparaît davantage dans le prix crypto.
Lorsque les intermédiaires globaux relient les marchés, la prime est comprimée, mais le flux peut se transmettre au FX.
Ce que cela signifie pour les prix P2P
Cette distinction est importante pour lire les prix locaux des stablecoins.
Une prime P2P peut contenir de l’information sur la demande de dollars numériques, mais aussi sur les restrictions bancaires, la profondeur de marché ou les difficultés d’arbitrage.
Une hausse ne doit donc pas automatiquement être interprétée comme un signal de baisse imminente de la monnaie locale.
De même, une baisse de la prime ne prouve pas une baisse de la demande.
Une meilleure intégration avec les marchés mondiaux peut tout simplement rendre le prix plus efficace.
Le P2P Price Index de MyCoinWay doit donc être considéré comme une donnée de référence sur les prix locaux, et non comme des annonces P2P exécutables ou un outil de prévision directe du marché des changes.
Son intérêt augmente lorsqu’il est comparé au taux FX spot et aux conditions générales de liquidité.
Une question qui dépasse la crypto
Le sujet prend davantage d’importance à mesure que les stablecoins sont utilisés par des entreprises et des acteurs institutionnels.
La Banque de Corée estime que le lien avec les marchés de change pourrait se renforcer avec l’évolution de la structure des marchés d’actifs numériques.
Cela ne signifie pas que les stablecoins déstabilisent nécessairement les monnaies nationales.
Des marchés FX profonds disposent d’une meilleure capacité d’absorption des flux.
Le message plus précis est que les stablecoins en dollars deviennent progressivement une nouvelle voie par laquelle la demande de dollars peut circuler.
Ce qu’il faut surveiller maintenant
- Prime locale par rapport au FX spot : une hausse peut signaler demande ou friction; une baisse peut simplement indiquer un arbitrage plus efficace.
- Volume des paires fiat–stablecoin : sa croissance durable montre que ce canal gagne en importance.
- Flux d’ordres acheteurs : il mesure plus directement la pression de demande qu’un prix isolé.
- Dispersion des prix entre plateformes : une réduction indique généralement une meilleure intégration.
- Évolution des on/off-ramps fiat : de nouvelles paires, banques ou institutions peuvent modifier rapidement la transmission entre les deux marchés.
Pour les utilisateurs de MyCoinWay, le P2P Price Index peut constituer l’un de ces points de référence, mais il doit être interprété avec le FX spot et les autres données de liquidité.
Conclusion
L’étude de la Banque de Corée montre qu’un marché plus efficace peut aussi devenir un marché plus connecté.
L’arbitrage peut réduire une prime visible sur un stablecoin tout en créant un canal plus direct entre demande de dollars numériques et marché des changes.
La bonne lecture consiste donc à combiner prime, liquidité, flux et FX.
Les stablecoins ne prédisent pas automatiquement le prochain mouvement d’une monnaie. Ils deviennent néanmoins une composante de plus en plus importante de l’infrastructure mondiale de circulation du dollar.
Sources
Banque de Corée — Stablecoin–FX Linkages
CoinDesk — stablecoins en dollars et monnaies locales
Seoul Economic Daily — étude de la BOK sur stablecoins et FX
Avertissement
Ce contenu est fourni uniquement à des fins d’information et d’analyse et ne constitue pas un conseil financier, d’investissement, juridique ou fiscal.