La Corée du Sud tokenisera les titres en trois étapes
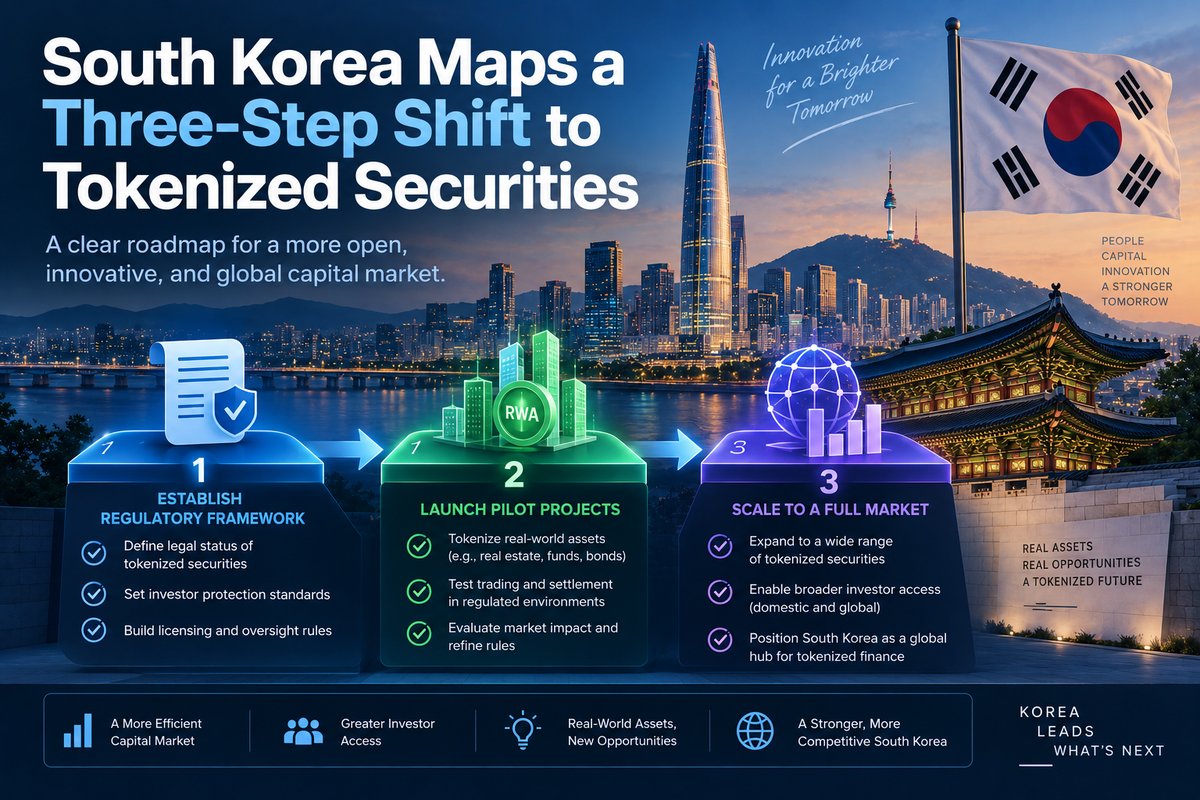
La Corée du Sud vient de préciser comment elle entend faire passer la tokenisation du statut d’expérimentation à celui d’infrastructure de marché. Le 4 septembre, la Financial Services Commission (FSC) a publié une feuille de route en trois étapes qui doit progressivement inclure les actions, obligations et fonds traditionnels.
Il faut toutefois distinguer l’objectif final du point de départ.
Le 4 février 2027 marque le début d’une première phase limitée. Les titres offerts largement au public seront concernés plus tard, tandis que le règlement on-chain lié aux stablecoins appartient à la troisième phase, dont aucune date définitive n’est encore fixée.
Ce qui commence réellement en 2027
L’entrée en vigueur des modifications de l’Electronic Registration Act donnera aux titres tokenisés une reconnaissance juridique comme forme numérique de titres financiers.
La première phase concernera des money-market funds privés et des obligations réservées aux investisseurs institutionnels, certaines structures portant sur des actions non cotées ainsi que les investissements fractionnés proposés au public.
Le traitement des actions non cotées illustre bien la prudence de l’approche.
L’action elle-même peut rester enregistrée dans le système classique, tandis que l’investisseur reçoit un titre bénéficiaire tokenisé lié à une structure de trust.
Autrement dit, la tokenisation ne signifie pas nécessairement que l’actif sous-jacent, son registre, son marché et son règlement passent simultanément sur blockchain.
Le règlement pourrait être plus important que le token
La deuxième étape doit étendre le mécanisme à l’ensemble des catégories de titres offerts au public.
La troisième vise une infrastructure de paiement on-chain liée à des stablecoins.
Cette dernière étape pourrait représenter la transformation la plus profonde.
Une transaction financière combine transfert du titre et paiement. Tokeniser le premier sans transformer le second laisse subsister une partie importante des infrastructures traditionnelles.
Si les deux composantes peuvent finalement être réglées sur des systèmes numériques interopérables, le nombre de réconciliations et certaines frictions pourraient diminuer.
Mais aucune stablecoin précise n’est aujourd’hui désignée. Le cadre législatif des stablecoins reste lui-même un facteur conditionnant le calendrier.
Il serait donc incorrect d’interpréter l’annonce comme une adoption imminente d’USDT, d’USDC ou d’un autre token existant.
Les intermédiaires réglementés restent présents
La blockchain ne supprime pas les courtiers du modèle sud-coréen.
Les sociétés financières déjà agréées pourront gérer des titres tokenisés dans le cadre de leurs autorisations existantes. Les opérations d’intermédiation OTC feront toutefois l’objet d’une consultation préalable avec la Financial Supervisory Service.
Pour les particuliers, le montant net annuel des achats sera limité à KRW100 millions par plateforme OTC.
Les émetteurs souhaitant gérer directement les comptes de leurs propres titres devront également satisfaire à des exigences précises en matière de capital, de personnel, d’IT et de cybersécurité, avec au moins KRW4 milliards de fonds propres.
Le projet ressemble donc davantage à une modernisation des rails financiers existants qu’à leur remplacement par un marché permissionless.
La fiabilité sera le véritable test
Le Korea Securities Depository conservera un rôle important.
Il devra examiner les systèmes de registre distribué utilisés par les acteurs du marché et effectuer des tests avant leur connexion. Les critères incluent des dispositifs de continuité d’activité en cas d’erreur ou de défaillance.
C’est un point essentiel.
Le simple fait d’inscrire davantage de titres sur blockchain n’est pas un indicateur suffisant de réussite.
La question est de savoir si la technologie permet de réduire les délais, les coûts ou les étapes de réconciliation tout en maintenant le niveau de sécurité opérationnelle attendu d’un marché de capitaux.
La liquidité constitue une autre limite.
Un actif peu négocié ne devient pas automatiquement liquide parce qu’il est tokenisé. Si plusieurs réseaux incompatibles émergent, la fragmentation peut même créer de nouvelles couches techniques.
Pas encore de réaction crypto mesurable
La feuille de route est un changement réglementaire et infrastructurel, pas un événement de flux immédiat.
Aucune stablecoin de règlement n’a été lancée dans le cadre du projet et aucun nouveau marché crypto n’a été créé le 4 septembre.
Il n’existe donc pas de base sérieuse permettant d’attribuer les mouvements actuels de Bitcoin, Ether ou des stablecoins à cette annonce.
Les données intéressantes apparaîtront lorsque les premiers produits seront réellement émis et échangés.
Ce qu’il faut surveiller maintenant
- Les lancements de février 2027 : nombre et montant des premiers fonds, obligations et autres instruments effectivement tokenisés.
- Le délai de règlement : une baisse mesurable sans augmentation des incidents confirmerait une utilité opérationnelle.
- Le calendrier de la deuxième phase : l’arrivée des titres publics traditionnels constituerait un changement d’échelle.
- La législation sur les stablecoins : elle déterminera quels actifs de paiement pourront servir au règlement final.
- La liquidité OTC : volumes, spreads et nombre de participants permettront d’évaluer si la tokenisation améliore vraiment le marché.
Conclusion
La Corée du Sud ne transforme pas son marché boursier en blockchain en une seule étape.
Elle teste d’abord une infrastructure limitée, prévoit ensuite d’élargir le périmètre des titres, puis envisage à terme de connecter ces actifs à un moyen de paiement on-chain.
Cette dernière étape pourrait devenir la plus importante pour l’écosystème crypto, mais elle reste aussi la moins finalisée.
La progression devra donc être jugée sur la qualité du règlement, l’interopérabilité et la liquidité, plutôt que sur le seul nombre de titres portant l’étiquette « tokenisé ».
Sources
Financial Services Commission — feuille de route officielle
CoinDesk — projet sud-coréen de titres tokenisés
The Block — plan en trois étapes
Avertissement
Ce contenu est fourni uniquement à des fins d’information et d’analyse et ne constitue pas un conseil financier, d’investissement, juridique ou fiscal.