Coreia do Sul vai tokenizar valores em três etapas em 2027
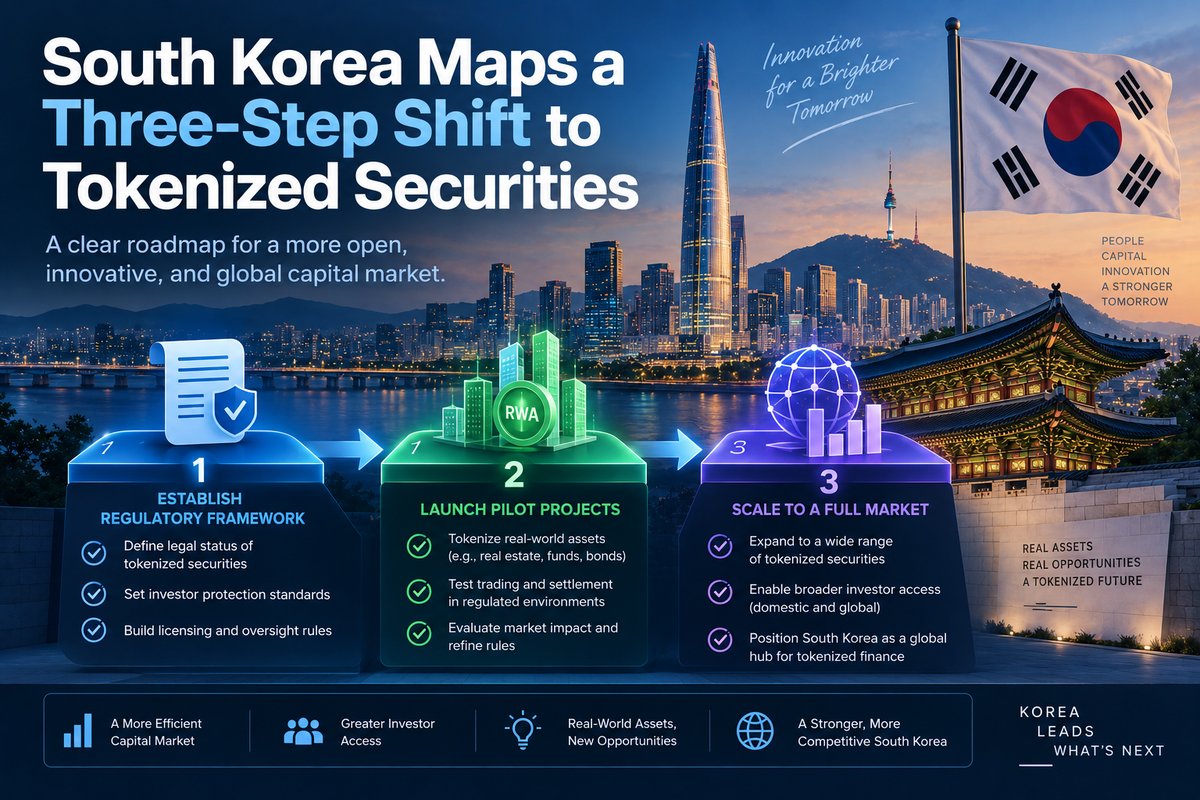
A Coreia do Sul apresentou uma estratégia de três etapas para levar a tokenização além dos investimentos fracionados e incorporá-la gradualmente a ações, títulos e fundos tradicionais. A Financial Services Commission (FSC) publicou a nova direção regulatória em 4 de setembro.
A mudança é relevante, mas exige uma ressalva: o mercado acionário sul-coreano não estará totalmente on-chain em fevereiro de 2027.
Essa data marca apenas o início da primeira fase. A abertura para todos os tipos de valores mobiliários ofertados ao público virá depois. A liquidação on-chain associada a stablecoins aparece somente na etapa final, ainda sem cronograma fechado.
O que começa em fevereiro de 2027
Mudanças na Electronic Registration Act entrarão em vigor em 4 de fevereiro de 2027 e reconhecerão juridicamente valores tokenizados como uma forma digital de valores mobiliários.
A primeira etapa abrangerá fundos de mercado monetário e títulos privados destinados a investidores institucionais, determinadas estruturas com ações não listadas e produtos públicos de investimento fracionado.
No caso das ações não listadas, o desenho inicial mostra como “tokenização” pode ser um termo mais amplo do que parece.
A ação pode continuar registrada no sistema convencional, enquanto o investidor recebe um título tokenizado representando um direito beneficiário de um trust.
Portanto, o ativo econômico e seu registro blockchain não precisam ser exatamente a mesma coisa desde o início.
A terceira etapa pode ser a mais importante
Na segunda fase, a FSC pretende abrir a infraestrutura para todos os tipos de valores mobiliários ofertados publicamente.
A terceira etapa busca criar pagamentos on-chain ligados a stablecoins.
Essa pode ser a transformação estrutural mais importante.
Uma negociação de valores mobiliários envolve mais do que transferir um registro de propriedade. Há também clearing e pagamento.
Se o título estiver em blockchain, mas o dinheiro continuar percorrendo a infraestrutura bancária tradicional, parte do ganho de eficiência permanece limitada.
Uma estrutura interoperável em que o ativo e o pagamento possam ser liquidados digitalmente pode reduzir algumas dessas etapas.
Mas a FSC ainda não definiu qual stablecoin poderia desempenhar esse papel. Também não há indicação de que stablecoins cripto já existentes serão automaticamente aceitas.
Blockchain não elimina corretoras e regras
O projeto mantém as instituições reguladas no centro do sistema.
Empresas financeiras que já possuem autorização para atuar no mercado poderão lidar com valores tokenizados dentro do escopo das licenças existentes. Intermediação OTC exigirá consulta prévia à Financial Supervisory Service.
Investidores de varejo terão limite de KRW100 milhões em compras líquidas anuais por plataforma OTC.
Emissores que quiserem administrar diretamente as contas de seus próprios valores tokenizados precisarão cumprir exigências de capital, pessoal, tecnologia e segurança cibernética. O patrimônio líquido mínimo previsto é de KRW4 bilhões.
A Coreia, portanto, está tentando digitalizar a infraestrutura regulada do mercado, e não substituí-la por uma estrutura DeFi aberta.
O teste será operacional, não apenas tecnológico
O Korea Securities Depository terá uma função central na avaliação das redes distribuídas utilizadas pelas empresas.
A instituição deverá realizar testes antes da integração e avaliar requisitos que incluem planos de contingência e continuidade de negócios.
Esse detalhe ajuda a definir o principal critério de sucesso.
Uma rede blockchain só agrega valor se reduzir etapas sem reduzir a confiabilidade do mercado.
Tokenização também não cria liquidez automaticamente.
Uma ação ou um título com poucos compradores continuará enfrentando baixa profundidade mesmo com representação digital. E se diferentes participantes adotarem redes incompatíveis, novas pontes e processos de sincronização podem recriar justamente a complexidade que a tecnologia deveria remover.
Ainda não existe fluxo para stablecoins
Apesar da referência explícita a stablecoin settlement, o anúncio não representa hoje nova demanda por USDT, USDC ou qualquer outro ativo.
O terceiro estágio ainda depende de legislação futura.
Não há ativo de settlement definido, contratos publicados ou fluxo a ser acompanhado.
Por isso, não existe base para relacionar diretamente movimentos atuais do mercado cripto à decisão da FSC.
A evidência útil surgirá quando os primeiros instrumentos começarem efetivamente a operar.
O que acompanhar a seguir
- Produtos lançados em fevereiro de 2027: quantidade e tamanho mostrarão a adoção prática da primeira etapa.
- Tempo e confiabilidade da liquidação: settlement mais rápido sem aumento de falhas será um sinal positivo.
- Cronograma da segunda fase: a inclusão efetiva de valores públicos ampliaria muito o mercado.
- Legislação de stablecoins: definirá emissores, ativos elegíveis e mecânica de liquidação.
- Liquidez OTC: volume, spreads e participação dirão se a tokenização melhora o acesso ao mercado.
Conclusão
A Coreia do Sul está propondo uma migração, não uma troca instantânea de infraestrutura.
A primeira fase cria uma base legal e operacional. A segunda amplia o universo de ativos. A terceira pode finalmente conectar valores tokenizados a dinheiro digital on-chain.
É essa última etapa que pode criar a ponte mais direta com a infraestrutura de stablecoins — mas ela ainda precisa de legislação e testes.
Até lá, a qualidade do projeto deve ser medida por settlement, interoperabilidade, disponibilidade e liquidez real.
Fontes
Financial Services Commission — roadmap oficial de tokenização
CoinDesk — plano sul-coreano para valores tokenizados
The Block — tokenização em três etapas
Aviso
Este material tem finalidade exclusivamente informativa e analítica e não constitui aconselhamento financeiro, de investimento, jurídico ou tributário.