Como a demanda por stablecoins pode chegar ao mercado de câmbio
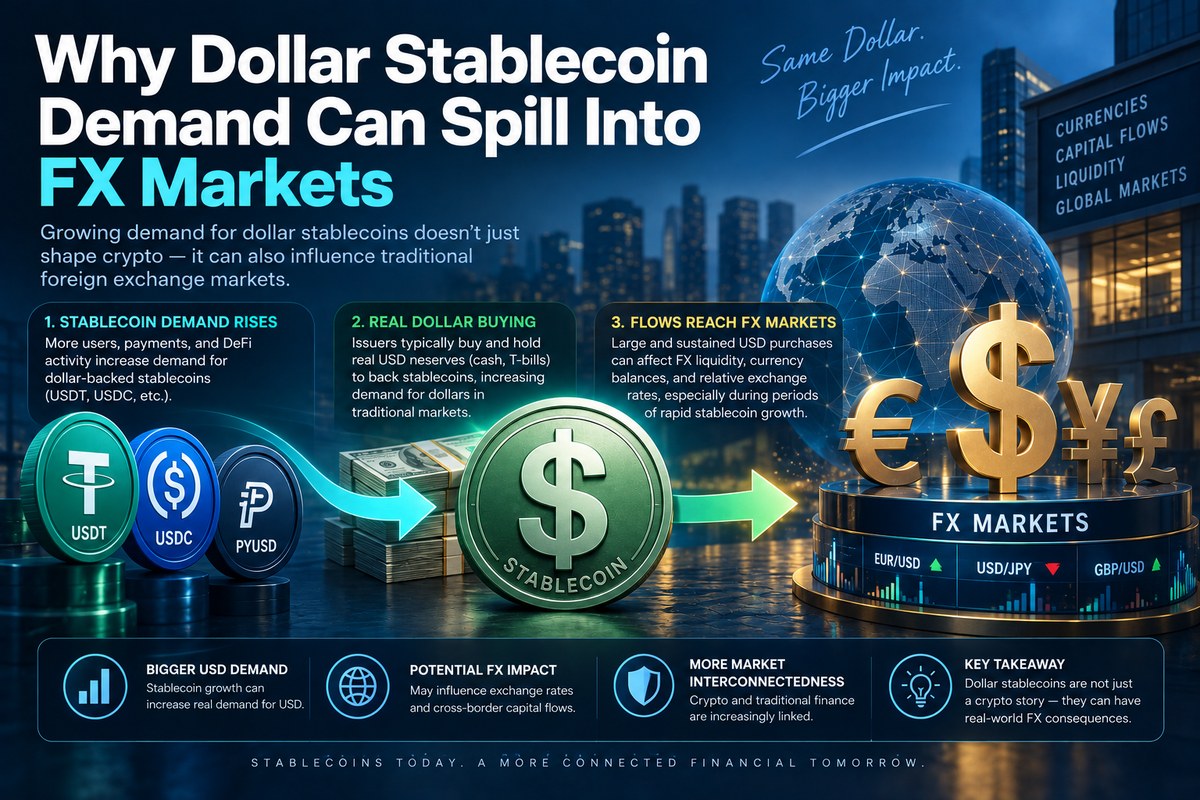
Um novo estudo do Banco da Coreia ajuda a responder uma questão que tende a ganhar importância com a expansão das stablecoins em dólar: quando investidores compram dólares tokenizados usando moeda local, essa demanda pode chegar ao mercado cambial tradicional?
A conclusão publicada em 3 de setembro não é que toda compra de stablecoin movimenta diretamente uma taxa de câmbio.
O principal fator é a estrutura do mercado.
O estudo analisa a introdução de pares entre moedas fiduciárias e stablecoins em dólar na Binance, usando esse evento para observar o que muda quando provedores globais de liquidez conseguem atuar diretamente dos dois lados — cripto e câmbio.
Os resultados indicam que a integração produz dois efeitos: reduz diferenças entre o preço local das stablecoins e as taxas de câmbio convencionais, mas também fortalece a transmissão de choques de demanda do mercado de stablecoins para FX.
Como a demanda atravessa os dois mercados
Comprar USDT, USDC ou outra stablecoin em dólar com moeda local se parece economicamente com a aquisição de um ativo denominado em dólares.
Porém, isso não significa que uma operação correspondente de FX aconteça imediatamente.
Tudo depende de quem fornece a stablecoin.
Um intermediário global pode vender stablecoins para investidores locais e receber a moeda daquele país.
Depois, para não carregar esse risco cambial, pode vender a moeda recebida contra dólares no mercado tradicional.
A operação começou como uma compra de criptoativo, mas o hedge do intermediário criou uma transação de câmbio.
É esse mecanismo que conecta os dois mercados.
Por que o prêmio local pode cair
Quando existe forte demanda por stablecoins em um mercado relativamente isolado, o ativo pode ser negociado acima do valor implícito na taxa oficial de câmbio.
Essa diferença é frequentemente chamada de prêmio local.
Ela pode persistir quando existem obstáculos para mover stablecoins ou capital fiduciário entre mercados.
Com provedores globais de liquidez, surge uma oportunidade de arbitragem.
Se USDT estiver mais caro em um mercado local, um intermediário pode fornecer tokens a partir de uma fonte global e capturar parte da diferença.
O Banco da Coreia encontrou redução significativa dos prêmios após a introdução dos pares analisados e observou fluxos de stablecoins da Binance para mercados locais quando os prêmios locais estavam acima dos globais.
Esse resultado indica maior eficiência de preço.
Mas não significa necessariamente redução da procura por dólares digitais.
Menor prêmio, maior transmissão
Aqui está a conclusão mais importante.
Num mercado segmentado, a demanda extra pode ficar concentrada dentro do mercado cripto e aparecer como um prêmio do stablecoin.
Num mercado conectado, provedores globais reduzem esse prêmio por arbitragem.
Ao mesmo tempo, podem vender a moeda local recebida no mercado FX.
Assim, parte da pressão antes visível no preço do stablecoin passa a ser absorvida por outro mercado.
O Banco da Coreia encontrou que, após a introdução dos pares, prêmios maiores passaram a estar associados a depreciação significativa das moedas correspondentes. O fluxo líquido iniciado por compradores também apresentou associação relevante com a desvalorização dessas moedas.
Isso é uma relação empírica, não uma regra mecânica.
Taxas de câmbio continuam dependendo de juros, comércio exterior, política monetária, fluxos de portfólio e outros fatores macroeconômicos.
O caso coreano ajuda a entender a diferença
A Coreia fornece um contraste importante.
Segundo o estudo, sem o mesmo tipo de par direto na Binance, a pressão compradora por stablecoins apareceu principalmente como aumento do prêmio local.
Não houve efeito significativo equivalente sobre a taxa de câmbio.
Isso sugere que a estrutura de intermediação determina onde o desequilíbrio fica visível.
Em mercados mais fechados, ele aparece no preço cripto.
Com arbitragem global mais eficiente, o prêmio pode cair, mas o fluxo consegue alcançar o mercado cambial.
Como interpretar preços P2P
Esse mecanismo é relevante para referências P2P de stablecoins.
Um preço local acima da taxa de câmbio pode refletir demanda por dólares, mas também pode refletir menor liquidez, limitações bancárias ou dificuldade para fazer arbitragem.
Por isso, um prêmio não deve ser interpretado isoladamente.
Da mesma forma, sua redução não comprova queda da demanda.
O P2P Price Index da MyCoinWay deve ser usado como dado de referência sobre preços locais, não como um conjunto de anúncios executáveis e não como uma previsão da taxa de câmbio.
A leitura ganha qualidade quando o índice é comparado com câmbio spot, preços em outras plataformas e condições gerais de liquidez.
Por que o tema vai além do trading cripto
Stablecoins estão se tornando parte da infraestrutura de pagamentos e movimentação de capital.
Com maior participação de empresas e investidores institucionais, a ligação entre stablecoins e FX pode se tornar mais importante.
O Banco da Coreia observa que essa relação pode se fortalecer conforme o mercado de ativos digitais evolui.
Isso não significa que stablecoins necessariamente causem desvalorização de moedas locais.
Mercados cambiais mais profundos conseguem absorver fluxos maiores, e inúmeros outros fatores determinam o preço de uma moeda.
A mudança relevante é que a demanda por dólares tokenizados está cada vez menos isolada do restante do sistema financeiro.
O que acompanhar a seguir
- Prêmio local versus FX spot: aumento pode indicar demanda ou fricção; redução pode significar arbitragem mais eficiente.
- Volume fiat–stablecoin: crescimento persistente mostra maior importância desse canal de conversão.
- Fluxo comprador: ajuda a medir pressão de demanda sem depender apenas do preço.
- Dispersão entre mercados: diferenças menores entre plataformas indicam integração maior.
- Mudanças nos on/off-ramps: novos pares, bancos ou participantes institucionais podem alterar rapidamente a transmissão entre stablecoins e FX.
Para usuários da MyCoinWay, o P2P Price Index pode funcionar como um desses pontos de referência, sempre em conjunto com a taxa spot e outros dados de liquidez.
Conclusão
O estudo do Banco da Coreia mostra que maior eficiência não necessariamente reduz a importância macroeconômica das stablecoins.
O arbitrador que elimina um prêmio local também pode conectar aquela demanda diretamente ao mercado de câmbio.
Isso significa que prêmio, fluxo, liquidez e FX precisam ser analisados em conjunto.
Stablecoins não fornecem uma previsão automática do próximo movimento de uma moeda. Mas estão se tornando uma parte mais relevante da infraestrutura por onde a demanda global por dólares circula.
Fontes
Banco da Coreia — Stablecoin–FX Linkages
CoinDesk — stablecoins em dólar e moedas locais
Seoul Economic Daily — estudo do BOK sobre stablecoins e câmbio
Aviso
Este material tem finalidade exclusivamente informativa e analítica e não constitui aconselhamento financeiro, de investimento, jurídico ou tributário.