Visa leva liquidação com stablecoins ao crédito onchain
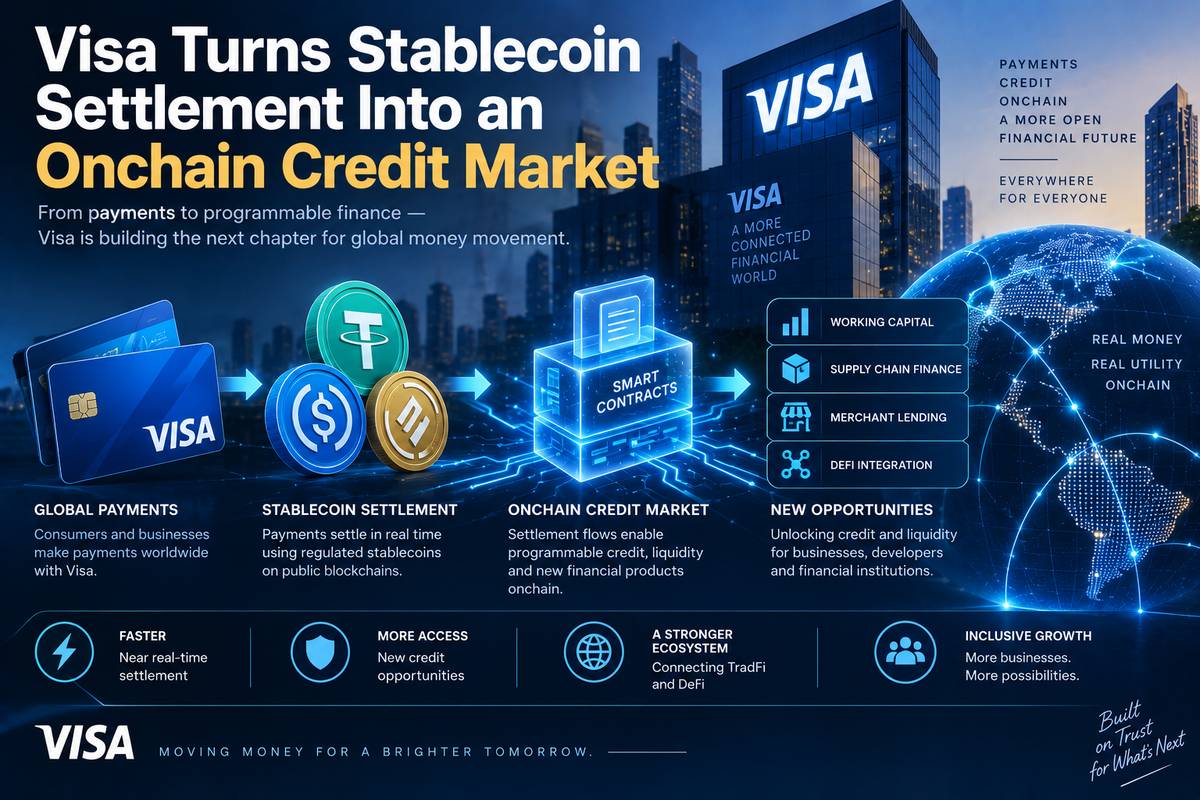
O novo marco de stablecoins divulgado pela Visa chama atenção pelo tamanho, mas o mecanismo por trás dele é ainda mais relevante.
Em 8 de setembro, a empresa informou que seu volume de liquidação em stablecoins superou US$ 20 bilhões em ritmo anualizado, mais de 15 vezes o nível de um ano antes.
No segundo trimestre fiscal da Visa, mais de 160 programas de cartões ligados a stablecoins estavam ativos globalmente e o volume de pagamentos desses programas havia crescido quase 200% em relação ao ano anterior.
Ao mesmo tempo, a Visa anunciou uma estrutura que combina dados de settlement da própria rede com crédito baseado em blockchain para financiar obrigações diárias desses emissores.
Isso expõe uma questão pouco intuitiva: se stablecoins já funcionam 24/7, por que ainda é necessário crédito?
O que os US$ 20 bilhões realmente representam
A Visa não disse que consumidores gastaram US$ 20 bilhões em cartões ligados a stablecoins.
O dado divulgado é de stablecoin settlement volume em um annualized run rate acima de US$ 20 bilhões.
Um run rate anualizado projeta o ritmo recente por doze meses. Não representa necessariamente US$ 20 bilhões efetivamente processados nos doze meses anteriores.
Settlement também é diferente do volume gasto pelo consumidor.
O cliente faz uma compra, mas depois existem obrigações financeiras entre participantes da rede que precisam ser liquidadas.
Stablecoins podem participar dessa camada de back-end.
Separadamente, a Visa informou que o payment volume dos mais de 160 programas cresceu quase 200% em um ano.
São dois indicadores relacionados, mas não equivalentes.
De onde surge a necessidade de capital
O momento em que uma transação ocorre e o momento em que o emissor recebe dinheiro do cliente nem sempre coincidem.
O emissor pode ter uma obrigação de settlement antes de receber integralmente o fluxo associado.
Essa lacuna cria necessidade de capital de giro.
Para grandes emissores, linhas de crédito e estruturas de financiamento de recebíveis já resolvem esse problema há décadas.
Programas jovens de cartões ligados a stablecoins, porém, podem ter uma necessidade diferente.
Eles podem precisar de apenas alguns milhões de dólares de limite, utilizados e devolvidos diariamente.
Também podem liquidar nos fins de semana e feriados.
Uma estrutura bancária tradicional pode ter custo fixo alto demais ou um processo de underwriting incompatível com esse estágio.
Como funciona a estrutura onchain
A Credit Coop, em colaboração com a Visa, criou uma revolving credit facility denominada em stablecoins.
Com autorização do programa, dados relevantes de settlement da Visa são fornecidos à estrutura de crédito.
Esses dados ajudam a dimensionar o financiamento necessário.
O desembolso pode ocorrer através de contratos onchain.
À medida que os recursos dos clientes entram, um smart contract direciona o fluxo necessário para juros e repayment e restabelece o limite disponível.
A garantia está associada aos settlement receivables.
A diferença não é simplesmente substituir um documento bancário por um token.
O modelo conecta diretamente a necessidade operacional de settlement com mecanismos programáveis de crédito.
Por que dinheiro 24/7 pode exigir crédito 24/7
Imagine que um emissor tenha uma obrigação no domingo.
A stablecoin funciona.
A rede de pagamentos consegue processar o settlement.
Mas o financiamento convencional da empresa pode não estar disponível da mesma forma naquele momento.
O gargalo simplesmente mudou de lugar.
Quando a camada de pagamentos começa a funcionar todos os dias, sistemas de treasury e credit que ainda dependem de horários bancários ficam mais visíveis.
Por isso, onchain credit não elimina dívida.
Ele tenta fazer a liquidez funcionar no mesmo calendário da infraestrutura de settlement.
O que já foi usado em produção
Segundo a Visa, a plataforma da Credit Coop já apoiou mais de US$ 2,5 bilhões em volume acumulado de financiamento desde 2023, sem defaults nas facilities participantes.
Foram mais de 3.000 eventos de borrowing e mais de 9.000 repayments onchain.
A Rain, Visa Principal Member envolvida em stablecoin card programs, utiliza a estrutura desde 2023. Cerca de US$ 2 bilhões em obrigações de settlement da Rain teriam sido financiados através dela.
Esses números mostram utilização real.
Mas cumulative financed volume não representa capital simultaneamente emprestado.
Em uma revolving facility, o mesmo dinheiro pode circular repetidamente.
Portanto, US$ 2,5 bilhões medem o fluxo acumulado de financiamento, não uma exposição atual do mesmo tamanho.
Ausência de defaults não elimina risco
O histórico divulgado é relevante, mas limitado.
Recebíveis podem falhar.
Borrowers podem enfrentar problemas.
Smart contracts podem apresentar bugs.
Integrações de dados podem ter erros.
Stablecoins também dependem de liquidez e infraestrutura operacional.
O blockchain não elimina risco de crédito.
O possível ganho é usar dados e automação para controlar melhor collateral, drawdowns e repayments.
O que está convergindo
Três sistemas estão sendo conectados.
O primeiro é o settlement da rede Visa.
O segundo é o settlement com stablecoins, que pode funcionar continuamente.
O terceiro é o crédito.
Historicamente, o terceiro opera em estruturas bancárias e de mercados de capitais que nem sempre têm o mesmo ritmo.
O modelo da Visa tenta aproximá-los.
Isso mostra por que a adoção real de stablecoins exige mais que tokens e blockchains.
Treasury, credit e reconciliation também precisam funcionar em um ambiente contínuo.
O que os números não provam
US$ 20 bilhões anualizados não significam que stablecoins estejam substituindo globalmente o sistema tradicional da Visa.
Também não provam que crédito onchain seja mais barato para qualquer empresa.
E não há evidência de que os consumidores escolham cartões por causa da tecnologia utilizada no settlement institucional.
Muito menos existe base para transformar esses dados em previsão de preço para ativos cripto.
O que acompanhar a seguir
- Run rate de settlement: crescimento sustentável além de US$ 20 bilhões indicaria maior utilização da infraestrutura.
- Número de programas: expansão além dos atuais 160+ mostraria maior distribuição.
- Payment volume versus settlement: acompanhar separadamente evita confundir uso do consumidor com movimento de back-end.
- Performance das facilities: defaults, custos e número de usuários serão o teste econômico do crédito onchain.
- Settlement nos fins de semana: maior uso 24/7 aumenta a necessidade de funding igualmente contínuo.
Conclusão
Stablecoins resolveram parte do problema de movimentar valor fora dos horários bancários.
Mas não resolveram automaticamente o problema de financiar empresas que precisam cumprir obrigações nesses mesmos horários.
O novo modelo da Visa mostra a próxima etapa.
Se pagamentos se tornam programáveis e contínuos, crédito, collateral e treasury também precisam evoluir.
O futuro dos pagamentos tokenizados pode depender menos de lançar mais uma stablecoin e mais de reconstruir toda a infraestrutura financeira em torno das que já existem.
Fontes
Visa — Visa Brings Onchain Lending into Everyday Payments
Visa — Financing a Hundred Stablecoin-Linked Card Programs
Visa — How Onchain Credit Supports Stablecoin-Linked Card Issuers
The Block — Visa Stablecoin Settlement Tops $20 Billion Annualized Run Rate
Quartz — Visa Links Settlement Data With Blockchain Lenders
Aviso
Este material tem finalidade exclusivamente informativa e analítica e não constitui aconselhamento financeiro, de investimento, jurídico ou tributário.