Южная Корея переводит ценные бумаги в токены поэтапно
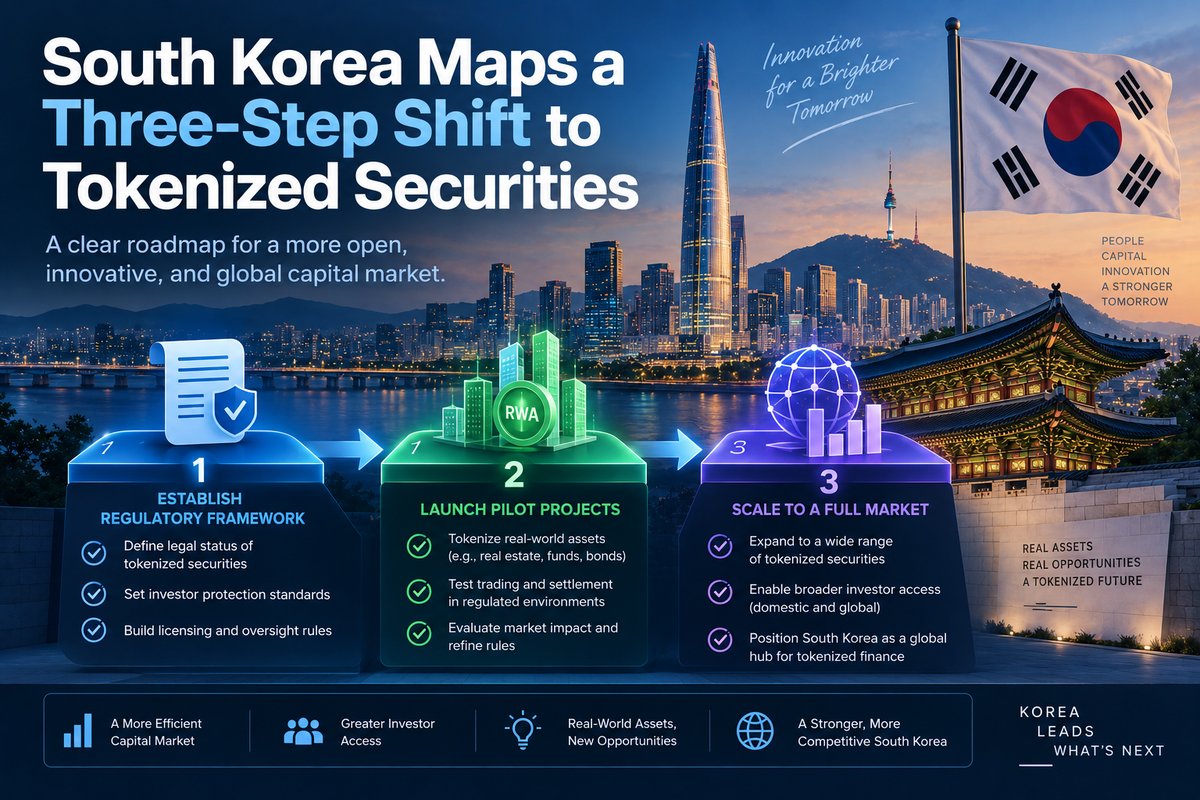
Южная Корея представила трехэтапный план перевода инфраструктуры рынка ценных бумаг на цифровые рельсы. 4 сентября Financial Services Commission (FSC) объявила, что токенизация должна выйти за пределы дробных инвестиционных продуктов и постепенно охватить обычные акции, облигации и фонды.
Однако заголовок «Корея токенизирует все ценные бумаги с 2027 года» упрощает происходящее.
4 февраля 2027 года начинается только первая фаза. В ней участвует ограниченный набор инструментов. Массовые публичные ценные бумаги относятся ко второму этапу, а on-chain расчеты с использованием стейблкоинов — к третьему, для которого пока нет фиксированной даты.
Именно эта последовательность важна для понимания того, что реально меняется.
Что начнется в феврале 2027 года
Первая фаза совпадает со вступлением в силу изменений в Electronic Registration Act, которые юридически признают токенизированную ценную бумагу цифровой формой ценной бумаги.
На старте власти планируют токенизировать частные money-market funds и облигации для институциональных инвесторов, отдельные структуры с непубличными акциями и публичные продукты дробного инвестирования.
Особенно показателен механизм для непубличных акций.
На первом этапе сама акция не обязательно полностью переезжает в блокчейн. Она может оставаться в традиционной учетной системе, а инвестору выдается токенизированное право бенефициара траста, связанного с этой акцией.
То есть слово «tokenized» пока не означает, что весь жизненный цикл бумаги стал on-chain.
Второй и третий этапы значительно важнее
На второй фазе инфраструктуру предполагается распространить на все типы публично предлагаемых ценных бумаг.
Но сроки пока не зафиксированы.
Третий этап идет еще дальше: FSC хочет создать on-chain платежную инфраструктуру, связанную со стейблкоинами, чтобы использовать ее при расчетах по токенизированным ценным бумагам.
При этом регулятор прямо оговаривает, что сроки второй и третьей фаз будут зависеть от результатов первого этапа, скорости технологического внедрения и законодательства о стейблкоинах.
Поэтому февраль 2027 года — точка старта эксперимента, а не дата полного перехода корейского рынка акций на блокчейн.
Токенизация и расчеты — не одно и то же
У сделки с ценной бумагой есть несколько независимых элементов: выпуск, учет прав собственности, торговля, клиринг, передача денег и реализация прав инвестора.
Блокчейн может изменить один элемент, не меняя остальные.
Если запись о владении существует on-chain, но расчеты за нее все еще проходят через традиционную банковскую цепочку, потенциальное сокращение числа посредников остается ограниченным.
Именно поэтому наиболее интересной частью долгосрочной архитектуры выглядит не сам токен акции, а совмещение токенизированной бумаги и цифрового платежного актива.
В идеальном случае это может позволить обеим сторонам сделки перемещаться в согласованной инфраструктуре.
Но сегодняшнее заявление не определяет, какой именно стейблкоин будет использоваться. Оно также не говорит, что USDT или USDC автоматически получат такую роль.
Регулируемые посредники никуда не исчезают
Еще один важный вывод: FSC не строит DeFi-версию фондового рынка без брокеров.
Уже лицензированные инвестиционные компании смогут работать с токенизированными ценными бумагами в рамках существующих разрешений. Для OTC-посредничества потребуется предварительная координация с Financial Supervisory Service.
Для розничных инвесторов установлен годовой лимит чистых покупок на OTC-площадке в размере KRW100 млн.
Компании, которые хотят самостоятельно вести счета владельцев выпущенных ими токенизированных бумаг, должны обладать капиталом не менее KRW4 млрд и выполнять требования по персоналу, IT и кибербезопасности.
Следовательно, блокчейн используется для модернизации регулируемой инфраструктуры, а не для отмены регулирующих функций.
Зачем нужен Korea Securities Depository
В плане заметную роль сохраняет Korea Securities Depository.
KSD должен проверять distributed-ledger инфраструктуру и проводить эксплуатационные тесты перед подключением систем брокеров. Требования охватывают не только технические функции токенизации, но и планы восстановления при сбоях и business continuity.
Это важный сигнал о подходе регулятора.
Цель — не максимальное количество операций «на блокчейне», а цифровая инфраструктура, которая сохраняет надежность существующего рынка.
Поэтому реальный успех нужно будет оценивать не по числу выпущенных токенов, а по тому, сокращаются ли расчетные цепочки без роста операционных рисков.
Что может изменить рынок
Токенизация теоретически способна упростить учет прав, автоматизировать корпоративные действия и сделать некоторые активы более делимыми.
Но ликвидность из этого автоматически не возникает.
Неликвидная облигация не становится ликвидной только потому, что ее запись перенесена в distributed ledger.
Если рынок окажется разделен между несколькими несовместимыми сетями, новые технологические слои могут, наоборот, добавить необходимость в мостах, синхронизации и новой форме reconciliation.
Поэтому первая фаза — одновременно и запуск, и стресс-тест всей модели.
Текущую реакцию крипторынка также не стоит приписывать этому заявлению. FSC объявила будущую инфраструктурную программу, а не запустила новый токен или поток капитала в существующие криптоактивы.
Что отслеживать дальше
- Реальные запуски в феврале 2027 года: количество и объем токенизированных MMF, облигаций, непубличных акций и fractional products покажут практический масштаб первой фазы.
- Время расчетов и сбои: сокращение settlement time без роста операционных инцидентов будет главным подтверждением эффективности новой инфраструктуры.
- Срок второй фазы: конкретная дата распространения режима на публичные акции, облигации и фонды станет гораздо более сильным сигналом масштабирования.
- Законодательство о стейблкоинах: важно, какие платежные токены будут допустимы, кто сможет их выпускать и как будет обеспечиваться финальность расчетов.
- OTC-ликвидность: объем, спреды и число активных участников покажут, улучшает ли токенизация доступ к рынку или только меняет технологию учета.
Вывод
Южная Корея не переводит весь фондовый рынок в блокчейн одним днем.
Она строит последовательный переход: сначала ограниченный набор инструментов, затем более широкий рынок, а уже потом — потенциальная инфраструктура расчетов в стейблкоинах.
Для криптоиндустрии именно третий этап может стать наиболее значимым. Но сегодня он остается направлением политики, а не запущенной платежной системой.
Поэтому сейчас имеет смысл следить за инфраструктурой, interoperability и settlement mechanics, а не пытаться заранее определить «токен-победитель».
Источники
Financial Services Commission — дорожная карта цифровой трансформации и токенизации ценных бумаг
CoinDesk — план Южной Кореи по рынку токенизированных ценных бумаг
The Block — трехэтапная токенизация ценных бумаг Южной Кореи