Как спрос на долларовые стейблкоины влияет на FX-рынок
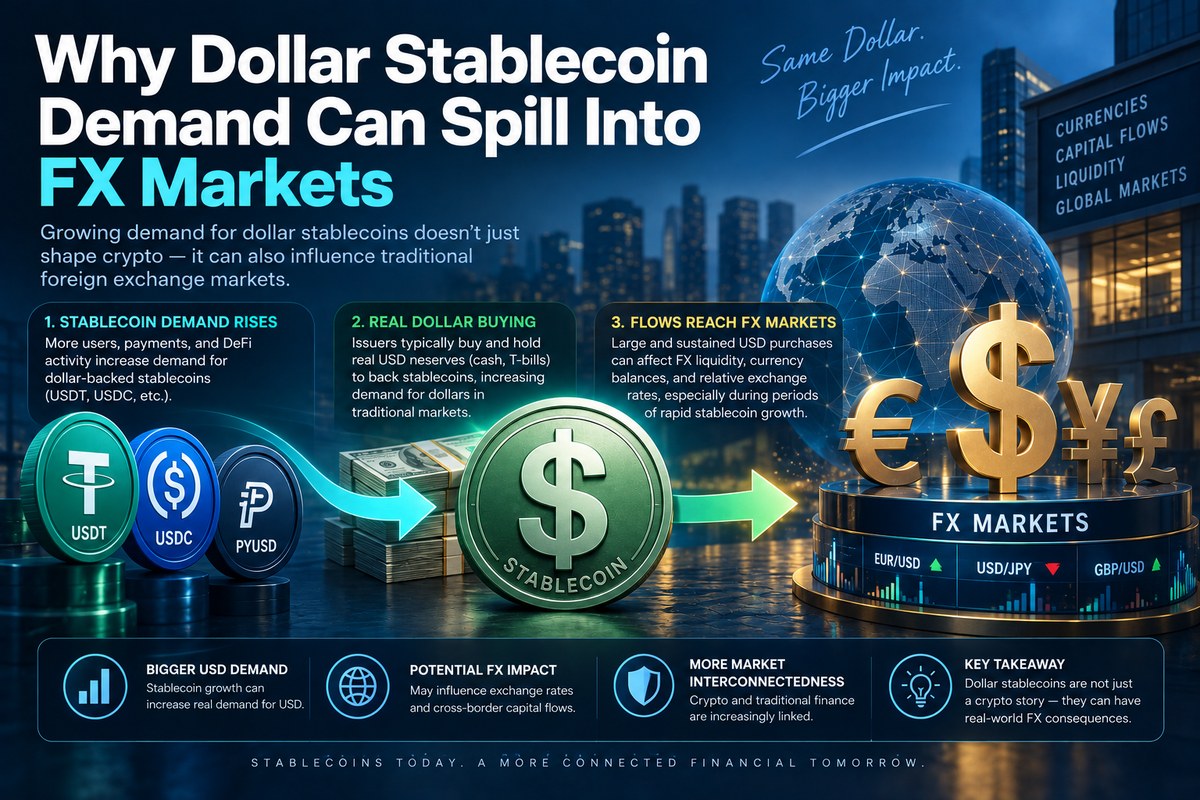
Bank of Korea опубликовал исследование, посвященное вопросу, который становится все важнее по мере роста долларовых стейблкоинов: может ли спрос на USDT, USDC и похожие активы переходить из крипторынка в обычный валютный рынок?
Ответ зависит не только от объема покупок.
Ключевое значение имеет структура рынка и наличие посредников, которые одновременно работают со стейблкоинами и традиционным FX.
В исследовании от 3 сентября Bank of Korea анализирует появление на Binance отдельных торговых пар между национальными валютами и долларовыми стейблкоинами.
Результат выглядит на первый взгляд парадоксально: после появления таких связей локальная премия стейблкоина может уменьшаться, но одновременно усиливается канал, через который спрос на стейблкоины способен передаваться в традиционный валютный рынок.
Как работает этот механизм
Покупка долларового стейблкоина за национальную валюту экономически похожа на приобретение актива, номинированного в долларах.
Но из этого еще не следует, что каждая покупка USDT автоматически превращается в сделку USD/местная валюта на FX-рынке.
Все зависит от контрагента.
Если противоположную сторону обеспечивает глобальный liquidity provider, работающий одновременно на криптовалютном и валютном рынках, возникает механизм передачи.
Предположим, участники активно покупают долларовые стейблкоины за местную валюту.
Маркет-мейкер продает им стейблкоины и получает местную валюту. Если он не хочет сохранять эту валютную позицию, он может продать полученную валюту за доллары уже на традиционном FX-рынке.
Таким образом, первоначальный спрос возник в криптовалютной торговой паре, но хеджирование позиции посредника переносит часть давления в классический валютный рынок.
Почему локальная премия при этом может снижаться
Это важнейшая часть исследования.
Когда локальный крипторынок изолирован, повышенный спрос на долларовые стейблкоины может проявляться в виде премии.
Например, стоимость USDT в пересчете по местной валюте может превышать цену, которую подразумевает обычный валютный курс USD.
Если арбитраж между локальным и глобальным рынками сложен, эта разница способна сохраняться.
Появление более прямой fiat–stablecoin пары меняет ситуацию.
Глобальный посредник может привлечь ликвидность стейблкоина с более крупного рынка и продать ее там, где актив стоит дороже.
Bank of Korea обнаружил, что после появления исследуемых пар премии долларовых стейблкоинов заметно снижались, а при повышенной локальной премии наблюдалось движение стейблкоинов с Binance в локальные рынки.
Иными словами, арбитраж делает цену эффективнее.
Но это не означает исчезновения спроса.
Часть дисбаланса просто перестает выражаться в высокой криптовалютной премии и начинает проходить через другую часть финансовой системы.
Почему более низкая премия не всегда означает меньший спрос
Это один из наиболее полезных выводов для практического анализа.
Можно предположить, что если премия USDT сократилась с повышенного уровня к обычному валютному курсу, значит интерес к долларовому активу уменьшился.
Исследование показывает, почему такое объяснение может быть неправильным.
Причиной снижения премии может быть не падение спроса, а более эффективный арбитраж.
Когда глобальные посредники способны быстро поставлять стейблкоины в локальный рынок и хеджировать полученную валюту через FX, локальная цена становится ближе к глобальной.
При этом экономический спрос на долларовый актив может сохраняться.
Поэтому сама премия не должна анализироваться изолированно.
Южная Корея дает контрольный пример
В исследовании отдельно рассматривается Корея, где соответствующей прямой Binance-пары не было.
Там покупательское давление на стейблкоины в основном отражалось в повышении локальной премии, а статистически значимого влияния на валютный курс исследователи не обнаружили.
Этот пример помогает понять разницу между двумя структурами рынка.
При большей сегментации давление остается внутри крипторынка и проявляется в цене стейблкоина.
При более тесной интеграции глобальные intermediaries сглаживают разницу цен, но могут одновременно переносить часть потока в FX.
Следовательно, большая локальная премия и сильное влияние на валютный курс — не обязательно два одновременных проявления одного процесса.
Что это означает для P2P-цен
Для MyCoinWay этот вывод непосредственно относится к интерпретации P2P reference prices.
Цена стейблкоина в местной валюте может отражать сразу несколько факторов:
локальный спрос на долларовые активы, доступность банковских переводов, ограничения on/off-ramp, ликвидность и стоимость перемещения капитала между рынками.
Но она не является прямым прогнозом валютного курса.
Если reference premium растет, причиной может быть усиление спроса — но также нехватка локальной ликвидности или менее эффективный арбитраж.
Если премия сокращается, это не обязательно означает исчезновение долларового спроса.
Поэтому P2P Price Index MyCoinWay корректно использовать как reference data локальной стоимости стейблкоинов, а не как набор исполнимых P2P-объявлений и не как доказательство будущего движения валюты.
Наиболее полезный контекст возникает при сравнении P2P reference price с spot FX и ликвидностью других площадок.
Почему это становится важнее
Масштаб использования долларовых стейблкоинов растет, и круг пользователей постепенно выходит за пределы розничного криптотрейдинга.
Bank of Korea отмечает, что связь с валютным рынком может усиливаться по мере изменения структуры цифрового рынка, включая более широкое участие компаний и иностранных инвесторов.
Для центральных банков это означает, что регулирование стейблкоинов нельзя полностью отделять от вопросов валютной ликвидности и международного использования национальных валют.
Но это не означает, что стейблкоины неизбежно ослабляют любую местную валюту.
Глубокий FX-рынок способен эффективнее поглощать потоки. Кроме того, валютный курс определяется одновременно процентными ставками, торговым балансом, портфельными потоками и множеством других факторов.
Исследование описывает канал передачи, а не универсальную формулу курса.
Что отслеживать дальше
- Премию стейблкоина к spot FX: расширение разницы может указывать на локальный спрос или проблемы арбитража; ее сокращение не обязательно означает падение спроса.
- Объем fiat–stablecoin торговли: устойчивый рост показывает, что больше валютного спроса непосредственно проходит через рынок стейблкоинов.
- Buyer-initiated flow: стабильное преобладание покупок дает более прямое представление о направлении спроса, чем одна цена.
- Разницу цен между площадками: уменьшение dispersion обычно указывает на более сильную интеграцию и эффективный арбитраж.
- Изменения fiat on/off-ramp: новые валютные пары, банковские каналы и институциональные участники могут изменить сам механизм передачи потока.
P2P Price Index MyCoinWay в этом контексте полезен как один из reference-сигналов локальной стоимости стейблкоина, но его стоит сопоставлять с FX-курсом и условиями ликвидности.
Вывод
Исследование Bank of Korea показывает важный сдвиг в структуре рынка.
Чем теснее соединяются fiat, stablecoin и FX liquidity, тем меньше локальный рынок стейблкоинов существует как отдельная система.
При этом более эффективный рынок не обязательно означает меньшую макроэкономическую связь.
Напротив, арбитраж может убрать премию из локальной цены и одновременно создать более прямой канал к традиционному валютному рынку.
Практический вывод — не в том, что покупки USDT позволяют прогнозировать курс. Он в том, что stablecoin premium, локальная ликвидность и FX все сложнее анализировать независимо друг от друга.
Источники
Bank of Korea — Stablecoin–FX Linkages
CoinDesk — исследование Bank of Korea о долларовых стейблкоинах и местных валютах
Seoul Economic Daily — Stablecoin Trading Weakens Local Currencies, BOK Says
Дисклеймер
Материал предназначен исключительно для информационных и аналитических целей и не является финансовой, инвестиционной, юридической или налоговой рекомендацией.