Visa превращает stablecoin settlement в рынок onchain-кредита
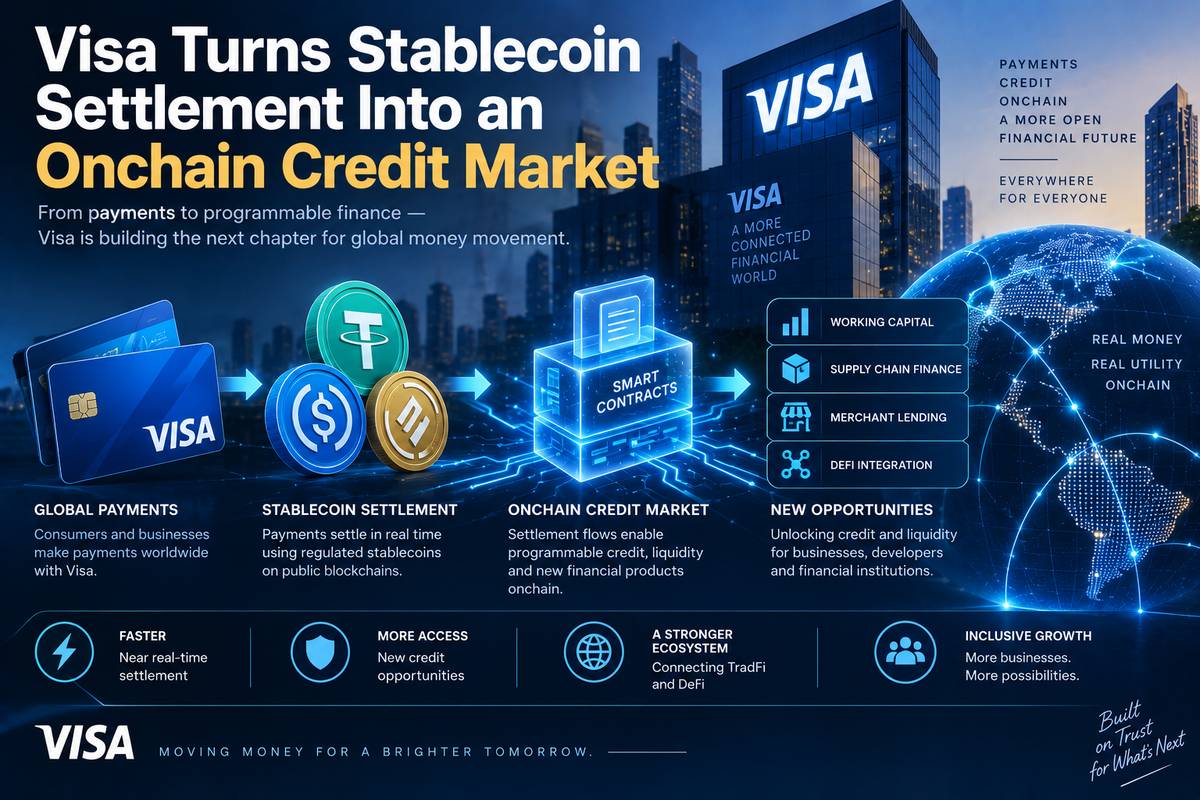
Новая статистика Visa по стейблкоинам интересна не только большой цифрой.
8 сентября компания сообщила, что объем stablecoin settlement превысил $20 млрд в пересчете на годовой темп, что более чем в 15 раз выше уровня годом ранее.
Во втором финансовом квартале Visa по всему миру работало более 160 карточных программ, связанных со стейблкоинами, а payment volume этих программ вырос почти на 200% год к году.
Одновременно Visa представила модель, связывающую собственные settlement data с blockchain-кредитованием, чтобы такие карточные программы могли финансировать ежедневные обязательства.
На первый взгляд здесь возникает противоречие: если стейблкоины уже позволяют перемещать деньги 24/7, зачем вообще нужен кредит?
Ответ показывает, что скорость денег и доступность ликвидности — разные вещи.
Что на самом деле означает $20 млрд
Здесь особенно важно не перепутать несколько показателей.
Visa не сообщала, что держатели stablecoin-linked cards потратили $20 млрд за последний год.
Компания сообщила, что stablecoin settlement volume превысил annualized run rate в $20 млрд.
Annualized run rate — это текущий темп, пересчитанный на год при предположении, что он сохранится. Это не обязательно фактический объем за предыдущие 12 месяцев.
Settlement также не равен покупкам клиентов.
Пользователь платит картой магазину. Затем внутри платежной инфраструктуры возникают обязательства между участниками, которые должны быть рассчитаны.
Стейблкоин может использоваться именно на этом back-end уровне.
Отдельно Visa сообщила почти о 200-процентном годовом росте payment volume в программах stablecoin-linked cards.
Это связанные, но разные показатели.
Поэтому $20 млрд нельзя автоматически называть объемом покупок потребителей со стейблкоин-карт.
Откуда возникает потребность в кредите
В карточном платеже деньги не обязательно поступают от клиента ровно в тот момент, когда эмитент должен выполнить settlement.
Между этими событиями возникает временной разрыв.
Компания может быть обязана перечислить средства через Visa до того, как получит соответствующий cash flow от держателей карт или связанных кошельков.
Для зрелого карточного бизнеса такая проблема знакома давно.
Ее решают кредитными линиями, warehouse facilities и финансированием под дебиторскую задолженность.
Но Visa обращает внимание на особенности молодых stablecoin-card programs.
Им может требоваться сравнительно небольшая кредитная линия — например, несколько миллионов долларов, — которая используется и погашается практически ежедневно.
Одновременно их расчеты могут идти семь дней в неделю, включая выходные и праздники.
Классическая кредитная инфраструктура не всегда рассчитана на такой режим.
Как работает onchain-модель
Visa сотрудничает с Credit Coop, которая создала revolving credit facility в стейблкоинах для финансирования settlement obligations.
Схема соединяет несколько элементов.
Карточная программа получает обязательство по расчетам через Visa.
При согласии клиента Credit Coop получает соответствующие Visa settlement files.
Эти данные позволяют определить необходимый объем финансирования.
Средства выдаются через onchain revolving facility.
Когда поступают платежи от держателей карт, денежный поток проходит через smart-contract механизм, который может автоматически обслуживать проценты и восстанавливать доступный лимит кредитной линии.
То есть речь идет не просто о выдаче «криптокредита».
Кредит привязывается к конкретной расчетной потребности реального платежного бизнеса.
Почему 24/7 settlement не отменяет кредит
Именно здесь находится наиболее интересная часть механики.
Представим, что в воскресенье карточная программа должна провести settlement.
Стейблкоин способен переместиться в воскресенье.
Visa-инфраструктура может принять settlement.
Но традиционный источник финансирования компании может работать по банковскому расписанию или требовать ручного drawdown.
Получается, что сама платежная технология работает круглосуточно, а supporting liquidity — нет.
Чем больше финансовая инфраструктура переходит к settlement семь дней в неделю, тем важнее становится семидневное финансирование.
Onchain credit пытается синхронизировать эти два режима.
Он не устраняет необходимость занимать деньги.
Он делает механизм предоставления и возврата ликвидности более совместимым с постоянно работающей платежной системой.
Какие реальные данные уже есть
Visa сообщает, что с 2023 года через платформу Credit Coop было профинансировано более $2,5 млрд совокупного settlement volume и среди участвовавших facilities не было дефолтов.
Также компания указывает более 3 000 onchain borrow events и более 9 000 repayment events.
Rain, являющаяся Visa Principal Member и работающая со stablecoin-linked card programs, использует такую систему с 2023 года. По данным Visa, через нее Rain профинансировала около $2 млрд расчетных обязательств.
Но здесь важно правильно читать цифры.
$2,5 млрд cumulative financed volume не означает, что кредиторы одновременно предоставили $2,5 млрд капитала.
Revolving facility может использовать один капитал много раз: заем берется, погашается и затем снова используется.
Поэтому cumulative volume показывает поток финансирования через систему, а не текущий кредитный риск на $2,5 млрд.
Означают ли нулевые дефолты отсутствие риска?
Нет.
Ноль дефолтов за опубликованный период — хороший операционный показатель, но не доказательство отсутствия кредитного риска.
Должны корректно поступать settlement receivables.
Должны работать smart contracts.
Данные Visa должны передаваться правильно.
Используемый stablecoin должен сохранять достаточную ликвидность и возможность расчетов.
Сам borrower должен оставаться платежеспособным.
Поэтому blockchain не устраняет кредитный риск.
Более интересный вопрос — способен ли программируемый контроль collateral и более оперативные settlement data уменьшить административные и операционные издержки управления этим риском.
Здесь соединяются три разные инфраструктуры
Событие интересно именно сочетанием трех систем.
Первая — карточный settlement Visa.
Вторая — stablecoin settlement, способный работать непрерывно.
Третья — кредит, который традиционно находится в банковской и capital-markets инфраструктуре.
Visa и Credit Coop пытаются приблизить режим работы третьего слоя ко второму.
Именно это может оказаться более важным, чем поддержка еще одной сети или еще одного стейблкоина.
Для реального перехода платежей к круглосуточной цифровой инфраструктуре недостаточно, чтобы только токен мог перемещаться 24/7.
Treasury, credit и reconciliation тоже должны адаптироваться.
Чего данные Visa пока не доказывают
$20 млрд annualized settlement не означает, что стейблкоины заменяют традиционный settlement Visa.
Это по-прежнему лишь часть гораздо большей платежной системы компании.
Нет и доказательств, что onchain credit будет дешевле для любого эмитента.
Цена финансирования зависит от риска заемщика, collateral, рыночной ситуации, конкуренции кредиторов и условий конкретного facility.
Также нельзя делать вывод, что потребители выбирают stablecoin-linked cards именно из-за способа back-end settlement.
Пользователь вообще может не взаимодействовать со стейблкоином напрямую.
Наконец, событие не дает оснований прогнозировать Bitcoin, Ether или цены других токенов.
Это прежде всего изменение платежной инфраструктуры.
Что отслеживать дальше
- Stablecoin settlement run rate Visa: дальнейший рост от уровня выше $20 млрд покажет расширение реального использования стейблкоинов на back-end платежей.
- Количество stablecoin-linked card programs: рост выше 160+ покажет, насколько быстро расширяется сеть эмитентов.
- Payment volume и settlement volume по отдельности: сравнение двух показателей поможет не путать клиентское использование с инфраструктурой расчетов.
- Кредитные показатели: дефолты, стоимость заемного капитала и число программ покажут, жизнеспособна ли модель onchain financing.
- Расчеты в выходные: рост семидневного settlement усилит потребность в treasury и credit infrastructure, работающей в таком же режиме.
Вывод
Цифра $20 млрд показывает, что stablecoin settlement Visa уже вышел далеко за пределы небольшого теста.
Но следующий этап сложнее.
Стейблкоин способен двигаться круглосуточно, а карточному бизнесу все равно необходимо финансировать расчеты, управлять receivables и закрывать временные разрывы.
Модель Visa и Credit Coop показывает, что токенизация платежей постепенно переходит от вопроса «как переместить цифровой доллар» к вопросу «как перестроить вокруг него всю финансовую операционную систему».
Settlement, collateral, credit и treasury должны начать работать в одном ритме.
Именно этот переход может оказаться важнее очередного нового стейблкоина.
Источники
Visa — Visa Brings Onchain Lending into Everyday Payments
Visa — Financing a Hundred Stablecoin-Linked Card Programs
Visa — How Onchain Credit Supports Stablecoin-Linked Card Issuers
The Block — Visa Stablecoin Settlement Tops $20 Billion Annualized Run Rate
Quartz — Visa Links Settlement Data With Blockchain Lenders
Дисклеймер
Материал предназначен исключительно для информационных и аналитических целей и не является финансовой, инвестиционной, юридической или налоговой рекомендацией.